
rechercheCIICrédit d'impôt
innovation
Comment calculer le montant du CIR de son entreprise ?
Apprenez à calculer votre Crédit d'Impôt Recherche : assiette éligible, taux applicables, subventions à déduire, exemples chiffrés et erreurs à éviter.
Le Crédit d'Impôt Recherche permet aux entreprises qui réalisent des opérations de recherche éligibles de bénéficier d'un avantage fiscal calculé à partir de certaines dépenses.
Pour estimer son montant, il faut distinguer trois éléments :
- les dépenses engagées pour le projet ;
- les dépenses qui entrent effectivement dans l'assiette fiscale du CIR ;
- le taux applicable à cette assiette, compte tenu de la situation de l'entreprise et de la période concernée.
Une erreur fréquente consiste à appliquer directement le taux du CIR au budget global d'un projet de recherche. Or, toutes les dépenses ne sont pas nécessairement admissibles et certaines aides publiques doivent être déduites.
Le calcul doit donc commencer par la qualification des travaux, puis par la détermination de l'assiette éligible.
1. Quel taux appliquer au CIR ?
Pour le régime général métropolitain, les taux de référence du CIR sont les suivants :
- 30 % pour la fraction des dépenses éligibles ne dépassant pas 100 millions d'euros ;
- 5 % pour la fraction des dépenses éligibles supérieure à 100 millions d'euros.
Des règles spécifiques peuvent s'appliquer dans certains territoires ultramarins. Le taux doit être vérifié pour la situation de l'entreprise et l'exercice déclaré.
Il faut également tenir compte des modifications législatives intervenues en 2025, qui ont changé la composition de l'assiette du CIR pour les dépenses exposées à compter du 15 février 2025.
Source : Direction générale des Entreprises — Crédit d'impôt recherche.
2. Comment déterminer l'assiette du CIR ?
L'assiette correspond aux dépenses qui peuvent effectivement être retenues dans le calcul du crédit d'impôt, après application des règles fiscales.
Pour la déterminer, l'entreprise doit :
- identifier les opérations de recherche éligibles ;
- recenser les dépenses relevant des catégories autorisées ;
- appliquer les règles spécifiques à chaque catégorie ;
- déduire les subventions publiques concernées ;
- vérifier les plafonds, exclusions et conditions applicables à l'exercice.
Les dépenses à examiner
| Catégorie | Point de contrôle |
|---|---|
| Personnel de recherche | Participation effective aux opérations éligibles et rémunérations admissibles |
| Recherche externalisée | Éligibilité des travaux, agrément éventuel et plafonds |
| Amortissements | Vérifier les règles applicables à la date des dépenses, notamment la réforme de 2025 |
| Fonctionnement | Appliquer les forfaits légaux et les règles correspondant à la période |
| Subventions publiques | Vérifier les montants à déduire de l'assiette |
Le détail de chaque catégorie : quelles dépenses sont éligibles au CIR.
Attention : les règles applicables aux dépenses exposées avant et après le 15 février 2025 peuvent différer. Pour un exercice couvrant les deux périodes, le calcul doit tenir compte de cette distinction.
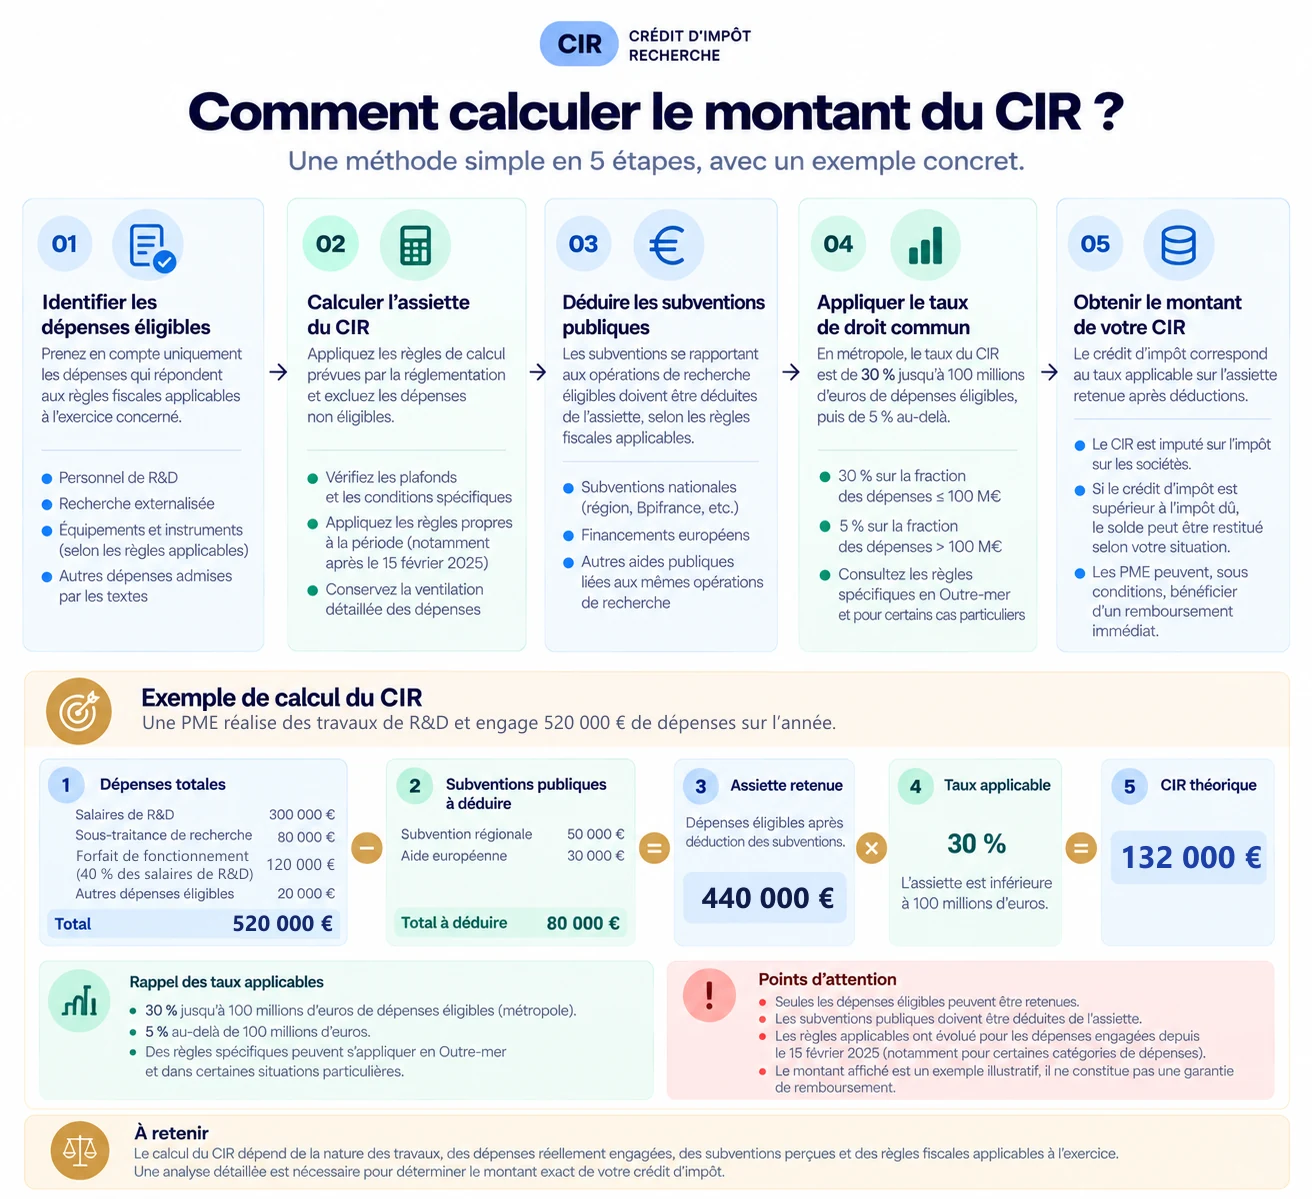 Agrandir l'infographie ↗
Dans l'exemple de ce schéma, la PME déclare 300 000 € de salaires de R&D, 80 000 € de recherche sous-traitée, un forfait de fonctionnement de 120 000 € (40 % des salaires) et 20 000 € d'autres dépenses, soit 520 000 €. Après déduction de 80 000 € de subventions, l'assiette atteint 440 000 € et le CIR théorique, au taux de 30 %, 132 000 €. Ce montant reste illustratif : il suppose que toutes les dépenses répondent aux conditions — voir les dépenses éligibles et le traitement des subventions.
3. Exemple de calcul du CIR pour une PME
Prenons une entreprise qui développe une technologie industrielle et qui a identifié 200 000 € de dépenses de personnel admissibles, après vérification de leur nature et de leur affectation.
Dans cet exemple simplifié, supposons que les 200 000 € représentent l'assiette finale du CIR.
| Exemple de calcul | Montant |
|---|---|
| Dépenses éligibles retenues | 200 000 € |
| Taux général appliqué | 30 % |
| Crédit d'impôt théorique | 60 000 € |
200 000 € × 30 % = 60 000 €
Le montant théorique du CIR est de 60 000 €.
Ce résultat suppose que l'assiette a été correctement déterminée et que toutes les conditions applicables sont respectées. Il ne constitue pas une validation fiscale du dossier.
4. Comment les subventions influencent-elles le calcul ?
Certaines subventions publiques reçues à raison des opérations de recherche doivent être déduites de l'assiette du CIR, selon les règles fiscales applicables.
Prenons un exemple purement illustratif :
- dépenses admissibles avant déduction : 200 000 € ;
- subvention publique à déduire : 40 000 € ;
- assiette après déduction : 160 000 €.
Au taux général de 30 %, le calcul devient :
160 000 € × 30 % = 48 000 €
Le CIR théorique serait donc de 48 000 €, sous réserve que les montants et le traitement de la subvention soient effectivement conformes aux règles applicables.
Il ne faut pas déduire mécaniquement toutes les aides reçues par l'entreprise : il faut examiner leur nature, leur objet et les dispositions fiscales correspondantes — voir peut-on cumuler le CIR avec des subventions ?
5. Comment calculer le CIR lorsque les dépenses dépassent 100 millions d'euros ?
Le régime général applique un taux de 30 % jusqu'à 100 millions d'euros de dépenses éligibles, puis de 5 % sur la fraction supérieure.
À titre d'illustration, pour une assiette admissible de 110 millions d'euros :
- première tranche de 100 millions d'euros à 30 % : 30 millions d'euros ;
- tranche supplémentaire de 10 millions d'euros à 5 % : 500 000 €.
Le crédit d'impôt théorique serait de 30,5 millions d'euros.
Ce calcul illustre uniquement le barème général. Les règles applicables à la situation de l'entreprise doivent être vérifiées avant toute déclaration.
6. Comment calculer le CIR pour un projet logiciel ou d'intelligence artificielle ?
Le calcul doit suivre la même logique que pour un projet industriel : déterminer d'abord quelles opérations relèvent de la R&D, puis identifier les dépenses admissibles.
Pour un projet logiciel, il faut distinguer notamment :
- les travaux de recherche visant à lever une incertitude scientifique ou technique ;
- les développements courants réalisés avec des méthodes connues ;
- la maintenance et le support ;
- les activités commerciales ou de déploiement.
Pour un projet d'intelligence artificielle, l'utilisation d'un modèle existant ou l'intégration d'une API ne suffit pas à établir l'éligibilité. Des travaux techniques ou scientifiques spécifiques peuvent en revanche justifier une analyse plus approfondie.
Le budget total du projet ne doit donc pas être assimilé à l'assiette du CIR.
7. Quelles sont les erreurs les plus fréquentes ?
Appliquer le taux au budget total
Les dépenses non admissibles doivent être exclues. Le calcul doit porter sur l'assiette fiscale et non sur le montant global du projet.
Oublier les changements législatifs
Les règles de calcul ont évolué en 2025. Réutiliser une ancienne feuille de calcul sans vérifier les catégories de dépenses peut conduire à un résultat incorrect.
Ne pas traiter les subventions correctement
Les aides publiques reçues au titre des opérations de recherche doivent être analysées afin de déterminer si elles doivent être déduites.
Confondre éligibilité technique et éligibilité fiscale
Un projet techniquement innovant ne remplit pas automatiquement les critères du CIR. Il faut pouvoir justifier la nature des travaux.
Négliger la documentation
Un montant correctement calculé reste difficile à défendre sans éléments permettant de démontrer les travaux réalisés et les dépenses déclarées.
8. FAQ — Calcul du CIR
Quel est le taux du CIR en France ?
Le taux général est de 30 % jusqu'à 100 millions d'euros de dépenses éligibles et de 5 % au-delà, sous réserve des règles particulières applicables à certaines situations.
Peut-on calculer le CIR à partir des salaires des ingénieurs ?
Les dépenses de personnel admissibles peuvent constituer une part importante de l'assiette, mais le calcul doit respecter les règles fiscales applicables et tenir compte des autres éléments de l'assiette et des déductions nécessaires.
Une entreprise peut-elle obtenir 60 000 € de CIR avec 200 000 € de dépenses ?
C'est le résultat théorique au taux de 30 % si les 200 000 € constituent effectivement l'assiette admissible finale. Le montant réel dépend de la qualification des travaux et des règles applicables.
Les subventions diminuent-elles toujours le montant du CIR ?
Certaines subventions publiques doivent être déduites de l'assiette lorsqu'elles sont reçues à raison des opérations de recherche. Le traitement doit être vérifié en fonction de la nature de l'aide.
Où vérifier le calcul du CIR ?
Il faut consulter les formulaires et notices fiscales officiels, notamment la déclaration 2069-A-SD et sa notice, ainsi que les informations disponibles sur le site des impôts.
9. Ressources officielles
- Direction générale des Entreprises — Crédit d'impôt recherche
- Impôts.gouv.fr — Formulaires et notices du CIR
- Impôts.gouv.fr — Simulateur du crédit d'impôt recherche
- Guide général : CIR et CII — le guide complet
10. Identifier les autres financements de son projet
Le CIR ne finance pas nécessairement tous les besoins d'un projet de recherche : équipements, industrialisation, recrutement, développement commercial ou investissements énergétiques peuvent nécessiter d'autres solutions.
Capital OS vise à identifier les dispositifs complémentaires adaptés au projet, au secteur et à la situation de l'entreprise — voir le répertoire des aides publiques.
L'analyse doit permettre de distinguer le crédit d'impôt potentiel des subventions, avances remboursables et autres financements mobilisables, tout en vérifiant les règles de cumul.
Une fois le crédit calculé : comment obtenir le remboursement du CIR.
Prochain article du dossier : Comment déclarer son CIR et quels formulaires utiliser ? (à paraître)
Contenu informatif, vérifié sur les sources officielles citées — ne constitue ni un conseil fiscal ni une évaluation d'éligibilité. Les règles applicables doivent être vérifiées pour l'exercice déclaré.
Dans le même dossier
CIR et CII : le guide complet des crédits d'impôt recherche et innovation
Découvrez comment bénéficier du CIR ou du CII, identifier les dépenses éligibles, calculer votre crédit d'impôt et combiner les financements de l'innovation.
Comment savoir si son projet est éligible au Crédit d'Impôt Recherche ?
Nouvelles connaissances, incertitude scientifique ou technique, démarche structurée : les critères pour qualifier un projet au CIR, des exemples et les preuves à conserver.
CIR : quelles dépenses sont éligibles au Crédit d'Impôt Recherche ?
Personnel de recherche, amortissements, recherche externalisée, forfait de fonctionnement, subventions à déduire : les dépenses du CIR et les changements de la loi de finances 2025.
Comment obtenir le remboursement du Crédit d'Impôt Recherche ?
Découvrez comment obtenir le remboursement du Crédit d'Impôt Recherche, quelles entreprises peuvent bénéficier d'un remboursement immédiat et comment suivre votre créance fiscale.
CIR : comment préparer un dossier technique de R&D solide en cas de contrôle fiscal ?
Découvrez comment constituer un dossier technique CIR, documenter les verrous scientifiques, les essais, les résultats et les dépenses pour justifier votre crédit d'impôt recherche.
Le développement d'un logiciel est-il éligible au CIR ?
Un logiciel, un SaaS, une application mobile ou un projet d'intelligence artificielle peut-il bénéficier du CIR ? Découvrez les critères de R&D, les exemples et les justificatifs à préparer.
Les salaires des ingénieurs et chercheurs sont-ils éligibles au CIR ?
Découvrez comment intégrer les salaires des chercheurs, ingénieurs et techniciens dans le calcul du CIR, quelles rémunérations retenir et comment justifier les dépenses de personnel.
Comment traiter la sous-traitance dans le calcul du CIR ?
Sous-traitance, laboratoires, bureaux d'études et prestataires informatiques : découvrez les conditions d'éligibilité des dépenses externalisées au CIR, les agréments et les plafonds applicables.
Contrôle fiscal du CIR : comment répondre à l'administration et défendre son crédit d'impôt recherche ?
Votre CIR fait l'objet d'un contrôle fiscal ? Comprenez les étapes de la procédure, les demandes du ministère de la Recherche, les délais de réponse et les moyens de contester une rectification.
Rescrit CIR : comment sécuriser l'éligibilité de ses travaux de R&D avant de déclarer son crédit d'impôt ?
Découvrez comment demander un rescrit CIR, préparer le dossier technique, respecter le délai de six mois et sécuriser l'éligibilité de vos travaux de R&D.
Le statut de jeune entreprise innovante et le CIR : quelles différences ?
Comprenez les différences entre le statut de jeune entreprise innovante et le crédit d'impôt recherche : conditions, avantages, cumul et démarches.
Peut-on cumuler le CIR avec des subventions et d'autres aides publiques ?
Découvrez comment cumuler le crédit d'impôt recherche avec les subventions, les avances remboursables et les financements publics, et comment éviter les erreurs d'assiette.
Une PME peut-elle obtenir le remboursement immédiat du CIR ?
Découvrez qui peut obtenir le remboursement immédiat du crédit d'impôt recherche, comment le demander, quels justificatifs préparer et comment anticiper les délais.
Comment une entreprise industrielle peut-elle bénéficier du CIR ?
Découvrez comment une entreprise industrielle peut bénéficier du CIR, quelles dépenses de recherche sont éligibles et comment sécuriser son dossier technique.
CIR et intelligence artificielle : quels projets IA sont éligibles ?
Votre projet d'intelligence artificielle est-il éligible au CIR ? Découvrez les critères de R&D, les exemples en machine learning, LLM, fine-tuning et les dépenses à justifier.
CIR en biotechnologies et santé : quels projets de recherche sont éligibles ?
Biotechnologies, dispositifs médicaux, diagnostic, médicaments : découvrez quels travaux peuvent bénéficier du CIR et comment justifier les dépenses de recherche en santé.
CIR et agroalimentaire : quels projets de recherche sont éligibles ?
Découvrez si vos projets agroalimentaires, procédés alimentaires, fermentations, ingrédients et innovations agricoles peuvent bénéficier du crédit d'impôt recherche.
CIR et matériaux : nouveaux matériaux, composites et procédés industriels
Découvrez si vos travaux sur les nouveaux matériaux, composites, polymères, revêtements ou procédés industriels peuvent être éligibles au crédit d'impôt recherche (CIR).
CIR et cybersécurité : quels projets de sécurité informatique relèvent de la R&D ?
Découvrez si vos travaux de cybersécurité peuvent bénéficier du CIR : cryptographie, détection d'attaques, analyse de malwares, sécurité réseau et recherche informatique.
CIR et robotique : quels projets de robotique et d'automatisation sont éligibles ?
Robotique, robots autonomes, vision industrielle, cobotique et automatisation : découvrez les critères d'éligibilité au CIR et les dépenses de R&D à justifier.
CIR et électronique : composants, systèmes embarqués et microélectronique
Découvrez si vos projets d'électronique, de microélectronique, de capteurs ou de systèmes embarqués peuvent bénéficier du CIR et comment justifier vos travaux de R&D.
Comment obtenir une avance sur son CIR et financer sa trésorerie avant le remboursement ?
Comment financer son CIR avant son remboursement ? Découvrez l'avance Bpifrance, l'affacturage CIR, la cession de créance, le rescrit fiscal et les solutions de trésorerie.
Au-delà du CIR et du CII
Identifiez les financements complémentaires de votre projet
Subventions, avances remboursables, appels à projets, aides régionales et européennes : le rapport personnalisé applique vos critères réels — secteur, taille, localisation, projet — avant toute conclusion d'éligibilité.
Découvrez les opportunités identifiées par le scan, puis accédez à votre rapport personnalisé.