
rechercheCIICrédit d'impôt
innovation
CIR : comment préparer un dossier technique de R&D solide en cas de contrôle fiscal ?
Découvrez comment constituer un dossier technique CIR, documenter les verrous scientifiques, les essais, les résultats et les dépenses pour justifier votre crédit d'impôt recherche.
Déclarer un Crédit d'Impôt Recherche (CIR) ne consiste pas seulement à identifier des dépenses de personnel, à calculer un montant et à transmettre un formulaire fiscal. L'entreprise doit également pouvoir expliquer quels travaux de recherche ont réellement été réalisés, quelles incertitudes scientifiques ou techniques ont été traitées et pourquoi les dépenses déclarées se rapportent à ces travaux.
C'est le rôle du dossier justificatif CIR : la mémoire technique des opérations de recherche menées par l'entreprise. Il présente les travaux réalisés au cours de l'année, les connaissances disponibles au départ, les difficultés rencontrées, les hypothèses examinées, les expérimentations et les résultats obtenus.
Le ministère chargé de la Recherche met à disposition un modèle de dossier justificatif générique ainsi qu'un Guide du CIR 2025. Il recommande de constituer ce dossier au fur et à mesure des travaux plutôt que d'attendre un contrôle pour tenter de reconstituer plusieurs mois ou années de recherche.
Cette recommandation est essentielle. Un projet peut être techniquement complexe, mais si personne n'a conservé les résultats d'essais, les hypothèses initiales ou les raisons des choix techniques, il sera beaucoup plus difficile d'expliquer rétrospectivement la démarche scientifique.
Ce guide propose une méthode concrète pour organiser le dossier, distinguer les preuves scientifiques des justificatifs financiers, documenter les projets logiciels et industriels, et préparer l'entreprise à répondre à une demande de l'administration.
1. À quoi sert le dossier justificatif CIR ?
Le dossier justificatif répond à une question centrale : l'entreprise peut-elle démontrer que les opérations déclarées au CIR correspondent à de véritables travaux de recherche et développement éligibles ?
Il doit permettre de comprendre le raisonnement technique du projet, et pas uniquement son résultat final. Un produit commercialisé avec succès n'est pas nécessairement issu d'une opération de R&D éligible. À l'inverse, un projet qui n'atteint pas son objectif commercial peut avoir produit des connaissances nouvelles au moyen d'une démarche de recherche pertinente.
L'analyse repose sur les critères de nouveauté, de créativité, d'incertitude, de systématisation et de transférabilité ou reproductibilité issus du Manuel de Frascati — voir comment savoir si son projet est éligible au CIR.
Le dossier doit démontrer cinq éléments
| Élément | Question à laquelle il doit répondre |
|---|---|
| Problème scientifique ou technique | Quel problème complexe l'entreprise cherchait-elle à résoudre ? |
| État des connaissances | Pourquoi les solutions disponibles ne permettaient-elles pas de le résoudre directement ? |
| Démarche de recherche | Quelles hypothèses, méthodes et expérimentations ont été mises en œuvre ? |
| Résultats | Qu'a-t-on appris, validé, rejeté ou amélioré grâce aux travaux ? |
| Dépenses | Quelles ressources ont été mobilisées et comment sont-elles reliées aux travaux déclarés ? |
Le dossier doit présenter les travaux réellement réalisés au cours de l'année concernée. Pour un programme pluriannuel, il faut décrire l'avancement de chaque année, même lorsque l'opération se poursuit sur plusieurs exercices.
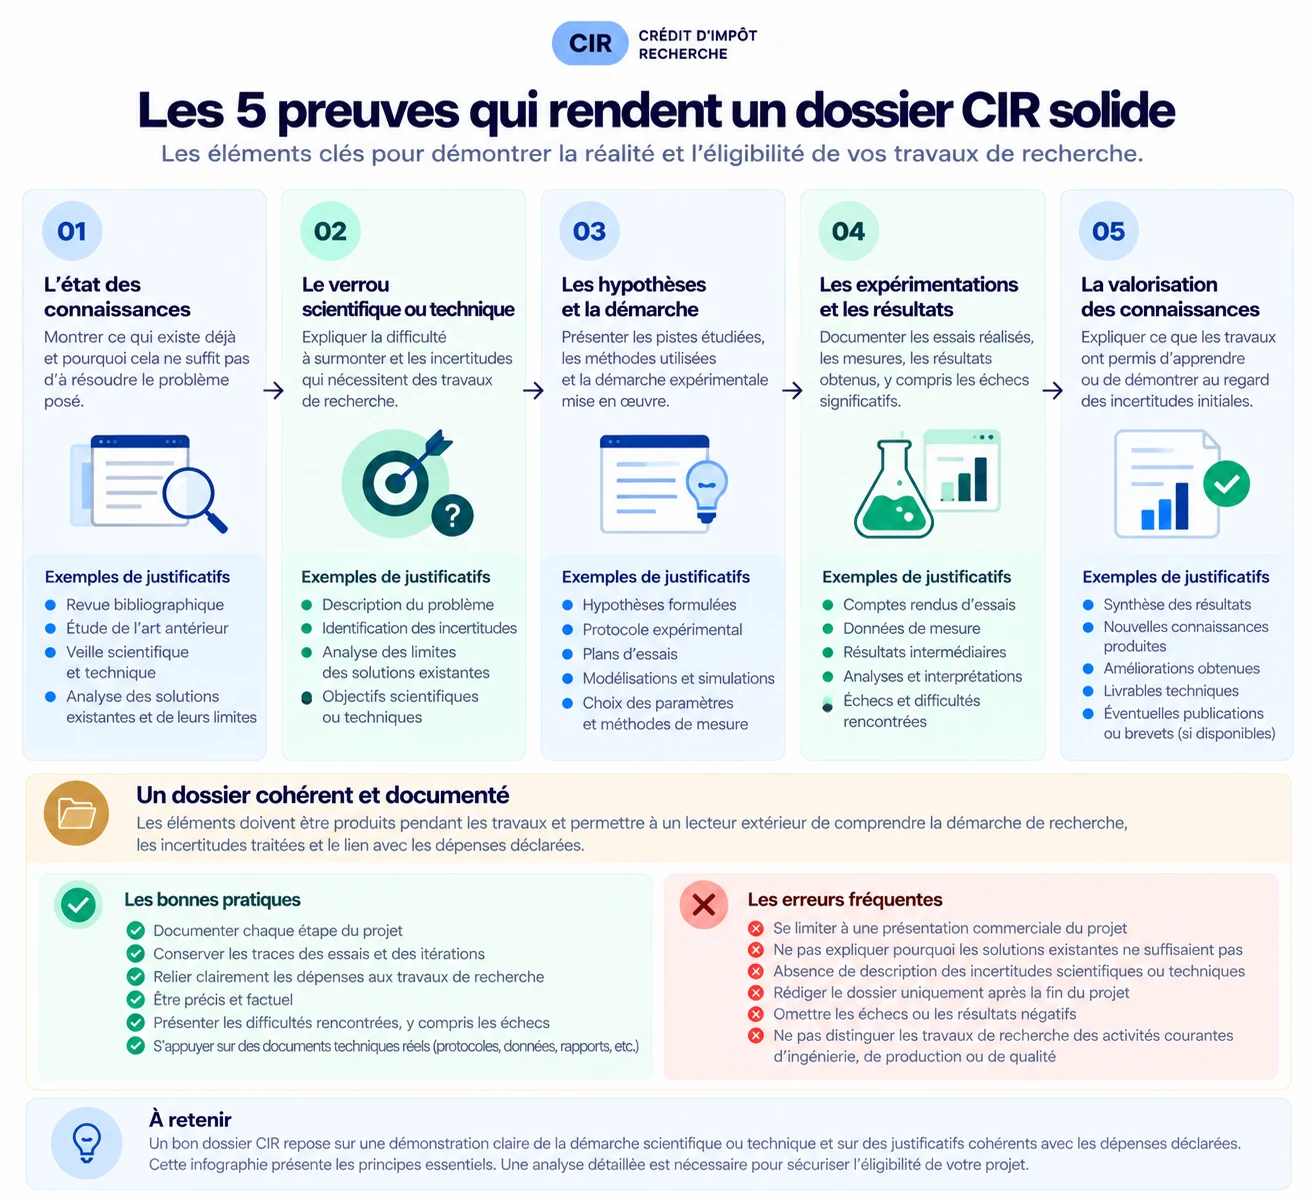 Agrandir l'infographie ↗
Ces cinq preuves se retrouvent dans la suite de ce guide : l'état des connaissances (revue bibliographique, analyse des solutions existantes), le verrou (description précise des incertitudes), les hypothèses et la démarche (protocoles, plans d'essais), les expérimentations et leurs résultats (comptes rendus, mesures, échecs) et les connaissances acquises (synthèse, livrables, publications éventuelles). Ce sont aussi les pièces examinées en cas de contrôle fiscal — et celles à préparer pour un rescrit avant d'engager les dépenses.
Le dossier justificatif est-il obligatoire ?
L'entreprise doit être en mesure de justifier le crédit d'impôt déclaré. Le dossier technique est le support essentiel de cette justification lorsque la réalité ou la nature des travaux de recherche est examinée. Le modèle officiel constitue une base utile pour structurer les informations, mais il ne dispense pas de conserver les preuves techniques et comptables pertinentes.
2. Commencer par identifier les opérations de R&D
La première erreur consiste à présenter un projet d'entreprise entier comme une seule opération de recherche.
Un programme peut contenir plusieurs activités très différentes : étude d'une nouvelle méthode de calcul, développement d'un prototype expérimental, validation d'une architecture technique, intégration de composants existants, correction de bugs, industrialisation, mise en production, maintenance et support client. Toutes ne relèvent pas du CIR.
Il faut identifier les opérations de R&D qui cherchent à lever un verrou scientifique ou technique, puis les distinguer des activités courantes qui accompagnent le projet.
Exemple : une entreprise qui développe un logiciel industriel
L'entreprise crée un logiciel destiné à optimiser la consommation énergétique d'une usine. Le projet comprend :
- l'étude d'une méthode de prédiction qui doit fonctionner avec des données très incomplètes ;
- des expérimentations pour déterminer si plusieurs modèles peuvent être combinés de façon suffisamment robuste ;
- le développement de l'interface utilisateur ;
- la connexion aux systèmes informatiques du client ;
- la correction des anomalies après déploiement.
Les deux premières activités peuvent justifier une analyse au regard des critères de R&D. Les trois dernières ne sont pas éligibles du seul fait qu'elles appartiennent au même projet.
Créer une fiche par opération
Pour chaque opération, créez une fiche contenant au minimum :
- un identifiant unique ;
- un titre technique ;
- la période concernée ;
- le responsable scientifique ou technique ;
- le problème à résoudre ;
- l'état initial des connaissances ;
- les incertitudes identifiées ;
- les hypothèses explorées ;
- les travaux réalisés pendant l'année ;
- les résultats obtenus ;
- les ressources humaines mobilisées ;
- les dépenses associées ;
- les documents et preuves disponibles.
Cette organisation facilite la rédaction annuelle et permet de relier les preuves techniques aux dépenses.
3. Décrire le verrou scientifique ou technique
Le verrou n'est pas simplement une difficulté rencontrée par une équipe. Il faut expliquer pourquoi la résolution du problème ne découle pas directement des connaissances et méthodes accessibles dans le domaine considéré.
Ce qu'il faut éviter
Les formulations suivantes sont trop générales si elles ne sont pas expliquées : « le projet est innovant », « la technologie est complexe », « le développement a nécessité beaucoup de temps », « nous avons créé un algorithme propriétaire », « aucun concurrent ne propose le même produit », « l'équipe a dû effectuer de nombreux tests ». Elles décrivent une situation ou un effort, mais ne démontrent pas l'existence d'une incertitude scientifique ou technique.
Comment présenter un verrou de façon convaincante
1. Décrire le problème. Quel comportement, phénomène ou résultat l'entreprise cherche-t-elle à obtenir ?
2. Présenter l'état de l'art. Quelles méthodes, connaissances ou solutions sont déjà disponibles ?
3. Expliquer la limite. Pourquoi ces méthodes ne permettent-elles pas d'atteindre l'objectif dans les conditions du projet ?
4. Définir l'incertitude. Quelle question technique reste sans réponse et doit être étudiée par des travaux de recherche ?
Le guide officiel du CIR insiste sur la distinction entre l'état des connaissances et une simple analyse du marché, et recommande de décrire les hypothèses, les travaux réalisés et l'analyse des résultats.
Exemple de rédaction
Formulation trop faible :
Nous avons développé un moteur de recommandation innovant pour améliorer les performances de notre plateforme.
Formulation plus documentée :
L'opération vise à déterminer si une méthode de recommandation peut maintenir une précision suffisante lorsque les historiques sont incomplets et que les profils évoluent rapidement. Les approches initialement évaluées présentent une dégradation de performance sur certaines catégories d'utilisateurs. Les travaux ont porté sur la comparaison de plusieurs stratégies de représentation des données, la définition de protocoles de test et l'analyse de leur robustesse sur des jeux de données distincts.
La seconde formulation doit néanmoins être étayée par des preuves réelles : résultats de tests, paramètres, rapports, versions évaluées et conclusions techniques.
Attention : une rédaction plus scientifique ne transforme pas une activité courante en R&D. Le dossier doit décrire fidèlement les travaux réellement effectués.
4. Documenter l'état des connaissances au démarrage
L'état des connaissances montre ce qui était connu au début des travaux et pourquoi une recherche était nécessaire. Une solution peut être commercialement nouvelle tout en reposant sur des techniques parfaitement connues.
Quelles preuves conserver ?
Selon le domaine : publications scientifiques, articles techniques spécialisés, brevets pertinents, normes ou références techniques, méthodes existantes, rapports de recherche, résultats d'expériences antérieures, documentation des solutions disponibles, synthèse des limites observées dans la littérature, comparaison technique des approches envisagées.
Une liste de concurrents ou de fonctionnalités commerciales ne remplace pas un état des connaissances.
Comment organiser cette partie ?
Pour chaque opération, consignez :
- les connaissances disponibles au début du projet ;
- les approches déjà utilisées dans le domaine ;
- leurs limites au regard de l'objectif ;
- les questions qui demeurent ouvertes ;
- les références consultées et leur date ;
- les conclusions tirées de cette analyse.
Conservez une version datée de la synthèse initiale : elle permettra de distinguer les connaissances disponibles au démarrage des enseignements acquis pendant le projet.
5. Conserver les preuves des travaux réalisés
Le dossier ne doit pas seulement raconter ce que l'entreprise avait prévu de faire. Il doit expliquer ce qu'elle a effectivement réalisé — c'est ce qu'examinera un expert chargé d'apprécier la réalité et la nature scientifique des travaux.
Documents de cadrage : note de lancement de l'opération, formulation du problème, hypothèses de départ, protocole expérimental, critères d'évaluation, planning, comptes rendus de réunions techniques.
Documents d'exécution : cahiers de laboratoire, journaux d'expérimentation, résultats de simulations, mesures et relevés, comptes rendus d'essais, rapports de tests, versions de prototypes, documents de conception, analyses de défaillance, historiques de versions, rapports de recherche internes.
Documents de conclusion : synthèse des résultats, comparaison entre hypothèses et résultats, explication des échecs, limites identifiées, nouvelles questions apparues, conclusions sur la faisabilité, décisions techniques prises à la suite des travaux.
Toutes ces pièces ne sont pas pertinentes pour tous les projets : l'objectif est de sélectionner celles qui permettent réellement de comprendre et de vérifier les travaux.
Pourquoi les résultats négatifs comptent-ils ?
Une expérimentation qui ne produit pas le résultat attendu peut montrer qu'une hypothèse ne fonctionne pas dans certaines conditions, révéler une limite ou conduire à modifier la méthode. Il ne faut pas supprimer les essais infructueux au profit d'un récit artificiellement linéaire : un dossier crédible retrace les décisions et les apprentissages réels, y compris les impasses.
6. Tenir un journal de recherche pendant le projet
L'un des moyens les plus efficaces consiste à instaurer un journal de recherche léger, alimenté par les personnes qui réalisent les travaux. Il ne doit pas devenir une procédure administrative lourde, mais consigner rapidement les informations difficiles à reconstituer plusieurs mois plus tard.
| Champ | Information à consigner |
|---|---|
| Date | Date de l'expérience ou de l'analyse |
| Opération | Identifiant de l'opération de R&D |
| Objectif | Question examinée |
| Hypothèse | Résultat attendu ou proposition testée |
| Méthode | Protocole, algorithme, dispositif ou configuration |
| Résultat | Mesures et observations obtenues |
| Analyse | Interprétation technique |
| Décision | Hypothèse conservée, rejetée ou modifiée |
| Preuve | Lien vers le rapport, le code, les données ou les images |
| Auteur | Personne ayant réalisé ou documenté le travail |
Exemple : le 12 mars, une équipe teste trois configurations d'un modèle prédictif sur un jeu de données de référence. Le journal précise les versions évaluées, les paramètres, les métriques, les résultats et les raisons du choix de la configuration retenue. Quelques semaines plus tard, le responsable peut rédiger la synthèse de l'opération sans devoir reconstituer le raisonnement à partir de souvenirs ou de messages dispersés.
7. Justifier les travaux de R&D dans un projet logiciel
Le volume de code produit, le nombre de tickets ou le temps passé par les développeurs ne démontrent pas à eux seuls l'éligibilité au CIR. Un projet logiciel peut combiner des activités de recherche et des tâches ordinaires de conception, de développement, d'intégration ou de maintenance — voir le développement d'un logiciel est-il éligible au CIR ? et CIR et intelligence artificielle.
Les preuves utiles pour un projet logiciel
Description du problème technique, analyse des approches existantes, hypothèses d'architecture étudiées, protocoles de comparaison, résultats de benchmarks, rapports de performance, tests de charge et de robustesse, traces d'expérimentations, historiques de versions, rapports d'échec, documentation des choix techniques, conclusions tirées des essais.
Git, tickets et pull requests : sont-ils suffisants ?
Ils peuvent être utiles, à condition d'être interprétables et reliés à l'opération de recherche. Un historique Git date des modifications ; une pull request peut expliquer une décision d'architecture ; un ticket peut documenter une hypothèse. Mais un historique de commits ne démontre pas que les modifications correspondent à une opération de R&D éligible : il faut expliquer le lien entre ces traces et les incertitudes examinées.
Exemple de structure documentaire pour un SaaS
CIR/
  2026/
    OP-RD-001-moteur-prediction/
      01-probleme-et-etat-des-connaissances/
      02-hypotheses-et-protocoles/
      03-experimentations/
      04-resultats-et-analyses/
      05-decisions-techniques/
      06-ressources-et-depenses/
      07-synthese-annuelle/
Cette structure est un exemple d'organisation interne, pas une nomenclature obligatoire. L'important est que les documents soient datés, conservés, accessibles et reliés à l'opération concernée.
8. Justifier les travaux de R&D dans l'industrie
Dans l'industrie, les preuves peuvent être constituées de plans d'essais, de mesures physiques, de simulations, de rapports de laboratoire et de documents de conception — voir aussi CIR et entreprise industrielle et CIR et matériaux.
Documents à privilégier : spécifications techniques initiales, état des connaissances, hypothèses de conception, plans d'expérimentation, protocoles de mesure, résultats bruts, rapports d'essais, versions de prototypes, mesures de performance, analyses de défaillance, comparaison des solutions testées, décisions de conception, synthèse des résultats.
Exemple : une entreprise souhaite améliorer la résistance d'un matériau tout en réduisant sa masse. Le dossier doit expliquer les propriétés recherchées, les connaissances disponibles, les limites des méthodes existantes, les paramètres étudiés, les essais effectués et les résultats mesurés pour chaque composition testée. La seule affirmation selon laquelle « de nombreux essais ont été réalisés » ne permet pas de comprendre la démarche de recherche.
9. Documenter les ressources humaines et le temps consacré à la R&D
La documentation scientifique doit être reliée aux personnes qui ont effectivement participé aux travaux — voir les salaires des ingénieurs et chercheurs dans le CIR.
Selon l'organisation de l'entreprise, il peut être pertinent de conserver : l'identité des personnes mobilisées, leur fonction et leurs qualifications, leur rôle dans les travaux, les opérations auxquelles elles ont contribué, les périodes d'intervention, les éléments de suivi du temps, les documents techniques auxquels elles ont contribué, et les éléments de rémunération nécessaires au calcul.
Il ne faut pas confondre une preuve de temps passé et une preuve d'éligibilité scientifique : les deux sont complémentaires. Un salarié peut avoir travaillé sur un projet innovant sans que toutes ses tâches relèvent de la recherche éligible.
Éviter les reconstitutions arbitraires
Des pourcentages forfaitaires attribués sans explication, ou une reconstitution globale effectuée plusieurs années plus tard sans traces contemporaines, rendent la justification plus difficile. La méthode doit correspondre à la réalité de l'organisation et aux règles fiscales applicables.
10. Relier le dossier scientifique aux dépenses déclarées
Un dossier techniquement convaincant ne suffit pas si les dépenses sont mal documentées. Le BOFiP précise qu'il appartient à l'entreprise de reconstituer le montant de chaque catégorie de dépenses éligibles, de le reporter dans les cases correspondantes de la déclaration et d'en justifier en cas de contrôle.
Organiser un rapprochement entre opérations et dépenses
| Catégorie | Éléments à organiser |
|---|---|
| Personnel de recherche | Salariés concernés, fonctions, rémunérations, affectation aux travaux et méthode de calcul |
| Immobilisations | Identification du bien, date de mise en service, affectation à la recherche et dotations aux amortissements |
| Sous-traitance | Contrats, factures, description des travaux, identité du prestataire et agrément lorsque requis |
| Forfait de fonctionnement | Calculé sur les dépenses de personnel (40 % depuis le 15 février 2025, 43 % auparavant) — pas de factures à rattacher |
| Total déclaré | Tableau de synthèse reliant les catégories de dépenses à la déclaration 2069-A-SD |
Le détail des catégories : quelles dépenses sont éligibles au CIR ? et, pour les travaux externalisés, comment traiter la sous-traitance dans le calcul du CIR.
Pour chaque opération, une table de rapprochement peut reprendre : identifiant et titre de l'opération, personnes affectées, dépenses de personnel retenues, équipements concernés, travaux externalisés, justificatifs correspondants, total retenu et référence de la ligne déclarative. Elle relie les explications scientifiques aux éléments comptables sans mélanger les deux.
Éviter les doubles comptes
Le BOFiP précise que des coûts de développement immobilisés peuvent être retenus au CIR de l'année où ils sont exposés s'ils correspondent à des dépenses éligibles, mais qu'ils ne doivent pas être comptabilisés une seconde fois par l'intermédiaire des amortissements de l'immobilisation incorporelle concernée : le CIR dépend de la nature et de la réalité des dépenses, indépendamment de leur mode de comptabilisation.
11. Que doit contenir la synthèse annuelle ?
Le dossier justificatif doit être organisé année par année. Pour une opération pluriannuelle, il ne suffit pas de reprendre le dossier de l'année précédente sans expliquer l'évolution des travaux.
A. Identification de l'opération — titre et identifiant, responsable, période couverte, objectif scientifique ou technique, rattachement au programme de R&D.
B. Problème et état des connaissances — description du problème, connaissances disponibles au début de la période, limites des solutions existantes, incertitudes à résoudre.
C. Travaux effectués pendant l'année — hypothèses étudiées, méthodes utilisées, expérimentations menées, prototypes ou versions testés, difficultés rencontrées, changements de stratégie.
D. Résultats et analyse — résultats obtenus, comparaison aux objectifs, hypothèses confirmées ou rejetées, limites constatées, connaissances acquises, travaux restant à effectuer.
E. Ressources et dépenses — personnes impliquées, rôle dans l'opération, éléments de traçabilité, dépenses associées, références des justificatifs financiers.
F. Conclusion annuelle — état d'avancement, enseignements principaux, incertitudes restantes, décisions pour la suite, documents annexes.
La synthèse doit permettre au lecteur de comprendre la logique du travail et de retrouver les preuves détaillées, sans reproduire chaque document technique.
12. Comment se préparer à une demande de l'administration ?
En cas de contrôle, l'administration peut examiner les dépenses déclarées et, lorsque l'appréciation scientifique ou technique est nécessaire, solliciter les services du ministère chargé de la Recherche.
Selon le BOFiP relatif au contrôle du CIR, les agents du ministère peuvent vérifier la réalité de l'affectation des dépenses à la recherche (article L. 45 B du LPF). L'entreprise dispose de 30 jours, prorogeables une fois, pour répondre à leurs demandes. Si elle ne répond pas, refuse de communiquer les pièces ou ne les produit pas lors d'une visite, les agents constatent que l'affectation des dépenses à la recherche n'est pas justifiée.
L'administration peut remettre en cause le CIR jusqu'à la fin de la troisième année suivant celle du dépôt de la déclaration 2069-A-SD : pour un CIR au titre de l'année N déclaré en N+1, jusqu'au 31 décembre N+4. Le dossier et ses preuves doivent donc rester accessibles au moins jusqu'à cette date.
La méthode à suivre
Étape 1 — Identifier précisément la demande. Déterminez l'exercice, les opérations, les dépenses et les documents concernés. Évitez une documentation massive qui ne permet pas de retrouver les éléments utiles.
Étape 2 — Rassembler les documents existants. Dossiers techniques, rapports, journaux d'essais, historiques de versions, pièces comptables et justificatifs de personnel conservés au fil du projet.
Étape 3 — Vérifier la cohérence du dossier. Les opérations décrites doivent correspondre aux travaux réalisés, et les dépenses déclarées être reliées à ces opérations.
Étape 4 — Préparer une réponse structurée. Pour chaque opération : le problème, les incertitudes, les travaux, les résultats et les preuves. Pour chaque dépense demandée : les justificatifs pertinents.
Étape 5 — Faire relire la réponse. Le responsable technique vérifie l'exactitude des explications scientifiques ; la direction financière ou le conseil fiscal, la cohérence des montants.
Le déroulement complet d'un contrôle : comment préparer un contrôle fiscal portant sur le CIR ?
Pourquoi éviter les dossiers reconstitués dans l'urgence ?
Un dossier reconstitué après plusieurs années peut comporter des descriptions trop générales, des dates imprécises ou des contradictions entre documents techniques et financiers. Il devient plus difficile de distinguer ce qui avait été prévu au démarrage de ce qui a été découvert pendant les travaux. C'est pourquoi le ministère recommande de constituer le dossier au fil de l'exécution des opérations.
13. Les erreurs qui fragilisent le dossier technique
Décrire le produit plutôt que la recherche. Une présentation commerciale explique la valeur du produit, pas l'incertitude scientifique ou technique. → Expliquer le problème, l'état des connaissances et la démarche expérimentale.
Confondre difficulté et incertitude scientifique. Un développement peut être long ou coûteux sans relever de la R&D. → Montrer pourquoi la résolution ne découle pas directement des connaissances disponibles.
Ne conserver que le résultat final. → Conserver les preuves intermédiaires, les résultats négatifs pertinents et les décisions techniques.
Utiliser uniquement les tickets et les commits. → Les relier à une opération de recherche, à une hypothèse et à des résultats techniques.
Présenter un dossier unique pour plusieurs exercices. → Mettre à jour la synthèse annuelle avec les nouveaux travaux, résultats et changements de stratégie.
Ne pas relier les dépenses aux opérations. Les fiches de paie et factures ne démontrent pas la nature scientifique des travaux. → Établir un rapprochement entre opérations, ressources mobilisées et montants déclarés.
Surdocumenter sans structurer. Des milliers de fichiers non classés sont difficiles à examiner. → Préparer une synthèse claire, des annexes référencées et une arborescence stable.
14. Plan d'action pour constituer le dossier sans alourdir le travail des équipes
| Fréquence | Action | Responsable possible |
|---|---|---|
| Au lancement | Définir le problème, l'état des connaissances et les incertitudes | Responsable technique |
| À chaque étape importante | Consigner les hypothèses, essais et résultats | Équipe R&D |
| À chaque décision majeure | Documenter les raisons du choix ou de l'abandon d'une approche | Responsable de l'opération |
| Chaque mois ou trimestre | Vérifier les traces techniques et l'affectation des ressources | Responsable R&D et finance |
| En fin d'exercice | Rédiger la synthèse annuelle et rapprocher les dépenses | Direction technique et direction financière |
| Avant la déclaration | Vérifier la cohérence scientifique, comptable et fiscale | Direction et conseil spécialisé |
| Après la déclaration | Archiver le dossier et les pièces justificatives (au moins jusqu'à fin N+4) | Responsable désigné |
Cette méthode évite de transformer la constitution du dossier en chantier exceptionnel, et permet de repérer tôt les projets dont le caractère R&D est incertain — pour lesquels un rescrit peut être envisagé avant d'engager les dépenses.
15. FAQ — Dossier technique CIR
Le dossier technique CIR doit-il être envoyé avec la déclaration ?
Non, en règle générale : il sert à documenter les opérations de recherche et à répondre aux demandes de l'administration. Les entreprises créées depuis moins de deux ans qui demandent le remboursement immédiat doivent toutefois joindre des pièces attestant de la réalité des dépenses — voir une PME peut-elle obtenir le remboursement immédiat du CIR ?
Peut-on utiliser le modèle du ministère ?
Oui. Le ministère met à disposition un dossier justificatif générique destiné à structurer la justification annuelle des travaux. Il doit être adapté à la réalité des opérations.
Faut-il rédiger un dossier différent pour chaque année ?
Oui, les travaux doivent être décrits année par année. Une opération pluriannuelle nécessite une synthèse actualisée pour chaque exercice.
Les résultats négatifs doivent-ils être conservés ?
Oui, lorsqu'ils sont pertinents pour comprendre la démarche de recherche. Un essai infructueux peut aider à démontrer les incertitudes examinées et les connaissances acquises.
Les commits Git peuvent-ils servir de preuve ?
Ils peuvent compléter le dossier en montrant l'évolution du code et certaines décisions techniques, mais ne suffisent pas à démontrer l'éligibilité d'un projet.
Combien de temps conserver le dossier ?
Au moins jusqu'à l'expiration du délai de reprise : la fin de la troisième année suivant le dépôt de la déclaration 2069-A-SD, soit le 31 décembre N+4 pour un CIR au titre de l'année N.
Comment justifier les dépenses de personnel ?
Il faut pouvoir identifier les personnes concernées, leurs fonctions, leur contribution aux opérations et les éléments retenus pour calculer les dépenses, avec une traçabilité cohérente avec les travaux réellement effectués.
Une entreprise peut-elle reconstituer le dossier après un contrôle ?
Elle peut tenter de rassembler les éléments disponibles, mais une reconstitution tardive augmente le risque de lacunes et d'incohérences. Il est préférable de documenter les travaux pendant leur réalisation.
Le rescrit CIR remplace-t-il le dossier justificatif ?
Non. Le rescrit permet d'obtenir une prise de position avant les travaux ; le dossier justificatif documente les travaux effectivement réalisés et les dépenses déclarées.
Qui doit rédiger le dossier technique ?
Les personnes qui connaissent les travaux, en particulier les responsables techniques et scientifiques. La direction financière et les conseils peuvent aider à structurer le dossier et à relier les travaux aux dépenses, mais ne peuvent pas remplacer les explications des équipes de recherche.
16. Estimer votre crédit d'impôt
Estimez votre crédit d'impôt potentiel et identifiez les justificatifs à préparer avec le calculateur CIR / CII de Capital OS : son rapport liste les pièces à réunir et les traces à conserver pour votre projet. Le résultat est une simulation indicative, qui ne garantit ni l'éligibilité des travaux ni le montant ou le remboursement du crédit.
17. Sources officielles
- Ministère de l'Enseignement supérieur et de la Recherche — Guide du CIR 2025 et modèle de dossier justificatif
- BOFiP — Crédit d'impôt recherche : obligations déclaratives et contrôle
- BOFiP — Dépenses de recherche éligibles
- BOFiP — Définition des activités de R&D éligibles
- Impots.gouv.fr — Puis-je prétendre au crédit d'impôt recherche ?
18. Conclusion
Un dossier technique CIR solide ne se construit pas à partir d'une déclaration fiscale ou d'un rapport rédigé à la dernière minute. Il repose sur une documentation progressive des problèmes rencontrés, des connaissances disponibles, des hypothèses testées, des résultats et des décisions techniques.
La méthode la plus efficace consiste à attribuer un identifiant à chaque opération de recherche, à conserver les preuves au fil des travaux et à établir chaque année un rapprochement clair entre les opérations, les personnes mobilisées et les dépenses déclarées.
19. Articles complémentaires du dossier
- Guide général : CIR et CII — le guide complet
- Comment savoir si son projet est éligible au CIR ?
- Quelles dépenses sont éligibles au CIR ?
- Les salaires des ingénieurs et chercheurs dans le CIR
- Comment traiter la sous-traitance dans le calcul du CIR ?
- Comment préparer un contrôle fiscal portant sur le CIR ?
- Rescrit CIR : sécuriser l'éligibilité avant de déclarer
- Comment obtenir une avance sur son CIR ?
Contenu informatif, vérifié sur les sources officielles citées — ne constitue ni un conseil fiscal ni une évaluation d'éligibilité. Les règles applicables doivent être vérifiées pour l'exercice déclaré.
Dans le même dossier
CIR et CII : le guide complet des crédits d'impôt recherche et innovation
Découvrez comment bénéficier du CIR ou du CII, identifier les dépenses éligibles, calculer votre crédit d'impôt et combiner les financements de l'innovation.
Comment savoir si son projet est éligible au Crédit d'Impôt Recherche ?
Nouvelles connaissances, incertitude scientifique ou technique, démarche structurée : les critères pour qualifier un projet au CIR, des exemples et les preuves à conserver.
CIR : quelles dépenses sont éligibles au Crédit d'Impôt Recherche ?
Personnel de recherche, amortissements, recherche externalisée, forfait de fonctionnement, subventions à déduire : les dépenses du CIR et les changements de la loi de finances 2025.
Comment calculer le montant du CIR de son entreprise ?
Apprenez à calculer votre Crédit d'Impôt Recherche : assiette éligible, taux applicables, subventions à déduire, exemples chiffrés et erreurs à éviter.
Comment obtenir le remboursement du Crédit d'Impôt Recherche ?
Découvrez comment obtenir le remboursement du Crédit d'Impôt Recherche, quelles entreprises peuvent bénéficier d'un remboursement immédiat et comment suivre votre créance fiscale.
Le développement d'un logiciel est-il éligible au CIR ?
Un logiciel, un SaaS, une application mobile ou un projet d'intelligence artificielle peut-il bénéficier du CIR ? Découvrez les critères de R&D, les exemples et les justificatifs à préparer.
Les salaires des ingénieurs et chercheurs sont-ils éligibles au CIR ?
Découvrez comment intégrer les salaires des chercheurs, ingénieurs et techniciens dans le calcul du CIR, quelles rémunérations retenir et comment justifier les dépenses de personnel.
Comment traiter la sous-traitance dans le calcul du CIR ?
Sous-traitance, laboratoires, bureaux d'études et prestataires informatiques : découvrez les conditions d'éligibilité des dépenses externalisées au CIR, les agréments et les plafonds applicables.
Contrôle fiscal du CIR : comment répondre à l'administration et défendre son crédit d'impôt recherche ?
Votre CIR fait l'objet d'un contrôle fiscal ? Comprenez les étapes de la procédure, les demandes du ministère de la Recherche, les délais de réponse et les moyens de contester une rectification.
Rescrit CIR : comment sécuriser l'éligibilité de ses travaux de R&D avant de déclarer son crédit d'impôt ?
Découvrez comment demander un rescrit CIR, préparer le dossier technique, respecter le délai de six mois et sécuriser l'éligibilité de vos travaux de R&D.
Le statut de jeune entreprise innovante et le CIR : quelles différences ?
Comprenez les différences entre le statut de jeune entreprise innovante et le crédit d'impôt recherche : conditions, avantages, cumul et démarches.
Peut-on cumuler le CIR avec des subventions et d'autres aides publiques ?
Découvrez comment cumuler le crédit d'impôt recherche avec les subventions, les avances remboursables et les financements publics, et comment éviter les erreurs d'assiette.
Une PME peut-elle obtenir le remboursement immédiat du CIR ?
Découvrez qui peut obtenir le remboursement immédiat du crédit d'impôt recherche, comment le demander, quels justificatifs préparer et comment anticiper les délais.
Comment une entreprise industrielle peut-elle bénéficier du CIR ?
Découvrez comment une entreprise industrielle peut bénéficier du CIR, quelles dépenses de recherche sont éligibles et comment sécuriser son dossier technique.
CIR et intelligence artificielle : quels projets IA sont éligibles ?
Votre projet d'intelligence artificielle est-il éligible au CIR ? Découvrez les critères de R&D, les exemples en machine learning, LLM, fine-tuning et les dépenses à justifier.
CIR en biotechnologies et santé : quels projets de recherche sont éligibles ?
Biotechnologies, dispositifs médicaux, diagnostic, médicaments : découvrez quels travaux peuvent bénéficier du CIR et comment justifier les dépenses de recherche en santé.
CIR et agroalimentaire : quels projets de recherche sont éligibles ?
Découvrez si vos projets agroalimentaires, procédés alimentaires, fermentations, ingrédients et innovations agricoles peuvent bénéficier du crédit d'impôt recherche.
CIR et matériaux : nouveaux matériaux, composites et procédés industriels
Découvrez si vos travaux sur les nouveaux matériaux, composites, polymères, revêtements ou procédés industriels peuvent être éligibles au crédit d'impôt recherche (CIR).
CIR et cybersécurité : quels projets de sécurité informatique relèvent de la R&D ?
Découvrez si vos travaux de cybersécurité peuvent bénéficier du CIR : cryptographie, détection d'attaques, analyse de malwares, sécurité réseau et recherche informatique.
CIR et robotique : quels projets de robotique et d'automatisation sont éligibles ?
Robotique, robots autonomes, vision industrielle, cobotique et automatisation : découvrez les critères d'éligibilité au CIR et les dépenses de R&D à justifier.
CIR et électronique : composants, systèmes embarqués et microélectronique
Découvrez si vos projets d'électronique, de microélectronique, de capteurs ou de systèmes embarqués peuvent bénéficier du CIR et comment justifier vos travaux de R&D.
Comment obtenir une avance sur son CIR et financer sa trésorerie avant le remboursement ?
Comment financer son CIR avant son remboursement ? Découvrez l'avance Bpifrance, l'affacturage CIR, la cession de créance, le rescrit fiscal et les solutions de trésorerie.
Au-delà du CIR et du CII
Identifiez les financements complémentaires de votre projet
Subventions, avances remboursables, appels à projets, aides régionales et européennes : le rapport personnalisé applique vos critères réels — secteur, taille, localisation, projet — avant toute conclusion d'éligibilité.
Découvrez les opportunités identifiées par le scan, puis accédez à votre rapport personnalisé.