
rechercheCIICrédit d'impôt
innovation
Financer votre innovationCIR et CII : le guide complet des crédits d'impôt recherche et innovation
Comprendre, structurer et sécuriser vos projets de R&D avec le CIR et le CII.
- Réduisezle coût de vos projets
- Accélérezvotre développement
- Sécurisezvos démarches
- Concentrez-voussur l'essentiel : innover
Une entreprise qui développe un logiciel, conçoit un nouveau produit industriel, améliore un procédé de fabrication ou mène des travaux scientifiques peut, sous certaines conditions, bénéficier d'un crédit d'impôt destiné à réduire le coût de ses investissements en recherche ou en innovation.
En France, deux dispositifs doivent notamment être étudiés : le Crédit d'Impôt Recherche (CIR) et le Crédit d'Impôt Innovation (CII).
Bien qu'ils soient liés, ces mécanismes ne financent pas exactement les mêmes activités. Le CIR concerne les opérations de recherche scientifique et technique répondant aux critères fiscaux de la R&D. Le CII permet aux PME éligibles de prendre en compte certaines dépenses de conception de prototypes ou d'installations pilotes de produits nouveaux.
Pour une entreprise innovante, l'enjeu ne consiste donc pas seulement à calculer un crédit d'impôt. Il faut d'abord qualifier les travaux, identifier les dépenses admissibles, sécuriser leur justification et rechercher les éventuels financements complémentaires.
Ce guide présente les principaux critères à connaître, les étapes de déclaration et les possibilités d'articulation avec les autres aides publiques.
Important : les règles fiscales peuvent évoluer. Les taux et conditions présentés ci-dessous correspondent aux informations officielles disponibles pour les dépenses concernées en 2026. Une vérification des textes applicables à l'exercice déclaré reste nécessaire.
1. Qu'est-ce que le Crédit d'Impôt Recherche (CIR) ?
Le Crédit d'Impôt Recherche est un dispositif fiscal destiné à soutenir les dépenses de recherche et développement des entreprises.
Il permet, lorsque les conditions légales sont réunies, de calculer un crédit d'impôt à partir d'une assiette de dépenses admissibles. Ce crédit peut réduire l'impôt dû et, selon la situation de l'entreprise, donner lieu à une créance remboursable.
Le CIR ne constitue pas une subvention attribuée à la suite d'un appel à projets. Il repose sur la nature des travaux réalisés et sur le respect des règles fiscales applicables.
Quels travaux peuvent relever du CIR ?
Trois grandes catégories de recherche sont distinguées :
- Recherche fondamentale : travaux expérimentaux ou théoriques destinés à acquérir de nouvelles connaissances, sans application ou utilisation pratique directe nécessairement déterminée.
- Recherche appliquée : travaux originaux visant à acquérir de nouvelles connaissances, orientés vers un objectif pratique précis.
- Développement expérimental : travaux systématiques s'appuyant sur les connaissances existantes afin de créer ou d'améliorer des produits, procédés ou services, lorsque les critères de R&D sont satisfaits.
Le fait qu'un projet soit techniquement complexe ou coûteux ne suffit pas à établir son éligibilité. Il faut notamment caractériser les incertitudes scientifiques ou techniques auxquelles les travaux cherchent à répondre et la démarche suivie pour les résoudre.
Pour aller plus loin : comment savoir si son projet est éligible au Crédit d'Impôt Recherche.
Quel est le taux du CIR ?
Pour le régime général, le taux de référence est de :
- 30 % des dépenses éligibles jusqu'à 100 millions d'euros ;
- 5 % sur la fraction des dépenses éligibles dépassant 100 millions d'euros.
Des règles particulières peuvent s'appliquer selon la localisation et la situation de l'entreprise. L'assiette doit également être déterminée après prise en compte des déductions et exclusions prévues par les textes, notamment celles concernant certaines subventions publiques.
Source officielle : Direction générale des Entreprises — Crédit d'impôt recherche.
2. Qu'est-ce que le Crédit d'Impôt Innovation (CII) ?
Le Crédit d'Impôt Innovation est un dispositif destiné aux PME qui réalisent certaines opérations de conception de prototypes ou d'installations pilotes de produits nouveaux.
Il s'agit d'un dispositif lié au CIR, mais avec ses propres critères d'éligibilité. Il ne faut pas confondre la recherche visant à lever un verrou scientifique ou technique avec la conception d'un produit nouveau présentant des performances supérieures aux produits commercialisés par les concurrents.
Pour le CII, le caractère nouveau du produit doit être apprécié selon les critères fiscaux applicables. Les performances peuvent notamment concerner les aspects techniques, les fonctionnalités, l'ergonomie ou l'écoconception.
Quelles entreprises peuvent bénéficier du CII ?
Le CII est réservé aux entreprises répondant à la définition européenne des PME, sous réserve des autres conditions applicables.
L'analyse doit tenir compte de la taille de l'entreprise et, le cas échéant, des liens capitalistiques ou de contrôle avec d'autres entreprises. Une société qui compte peu de salariés n'est donc pas automatiquement une PME éligible si elle appartient à un groupe dont les données doivent être consolidées.
Quel est le taux du CII en 2026 ?
Pour les dépenses relevant du dispositif en vigueur depuis le 16 février 2025, le taux de référence est de 20 %, dans la limite d'une assiette annuelle de dépenses éligibles de 400 000 €.
Cela correspond à un crédit d'impôt maximal théorique de 80 000 € au taux général, avant prise en compte des règles applicables à la situation réelle de l'entreprise.
Des taux spécifiques existent notamment pour certaines dépenses engagées en Corse ou dans les départements d'outre-mer. Le CII est actuellement prévu pour les dépenses éligibles exposées jusqu'au 31 décembre 2027.
Source officielle : Direction générale des Entreprises — Crédit d'impôt innovation.
3. CIR ou CII : comment choisir le bon dispositif ?
La distinction doit être réalisée à partir des travaux réellement effectués, et non du seul secteur d'activité ou du nom du projet.
| Critère | CIR | CII |
|---|---|---|
| Finalité | Recherche et développement répondant aux critères fiscaux | Conception de prototypes ou installations pilotes de produits nouveaux |
| Bénéficiaires | Entreprises satisfaisant aux conditions du CIR | PME satisfaisant aux conditions du CII |
| Critère central | Nature scientifique ou technique des travaux et incertitudes à résoudre | Nouveauté du produit et supériorité de ses performances selon les critères applicables |
| Dépenses | Dépenses expressément admises par la réglementation du CIR | Dépenses expressément admises par la réglementation du CII |
| Taux général de référence en 2026 | 30 % jusqu'à 100 M€ de dépenses éligibles, puis 5 % au-delà | 20 % dans la limite de 400 000 € de dépenses éligibles |
| Justification | Dossier scientifique et technique, travaux, personnel et dépenses | Dossier décrivant le produit, son caractère nouveau, ses performances, les travaux et les dépenses |
Un projet peut comporter différentes phases. Certaines peuvent relever du CIR, d'autres du CII, et d'autres encore ne pas être éligibles à ces dispositifs.
Il faut donc examiner les opérations et les dépenses avec précision. Il ne faut ni classer automatiquement un projet entier en CIR, ni considérer que tout prototype innovant ouvre droit au CII.
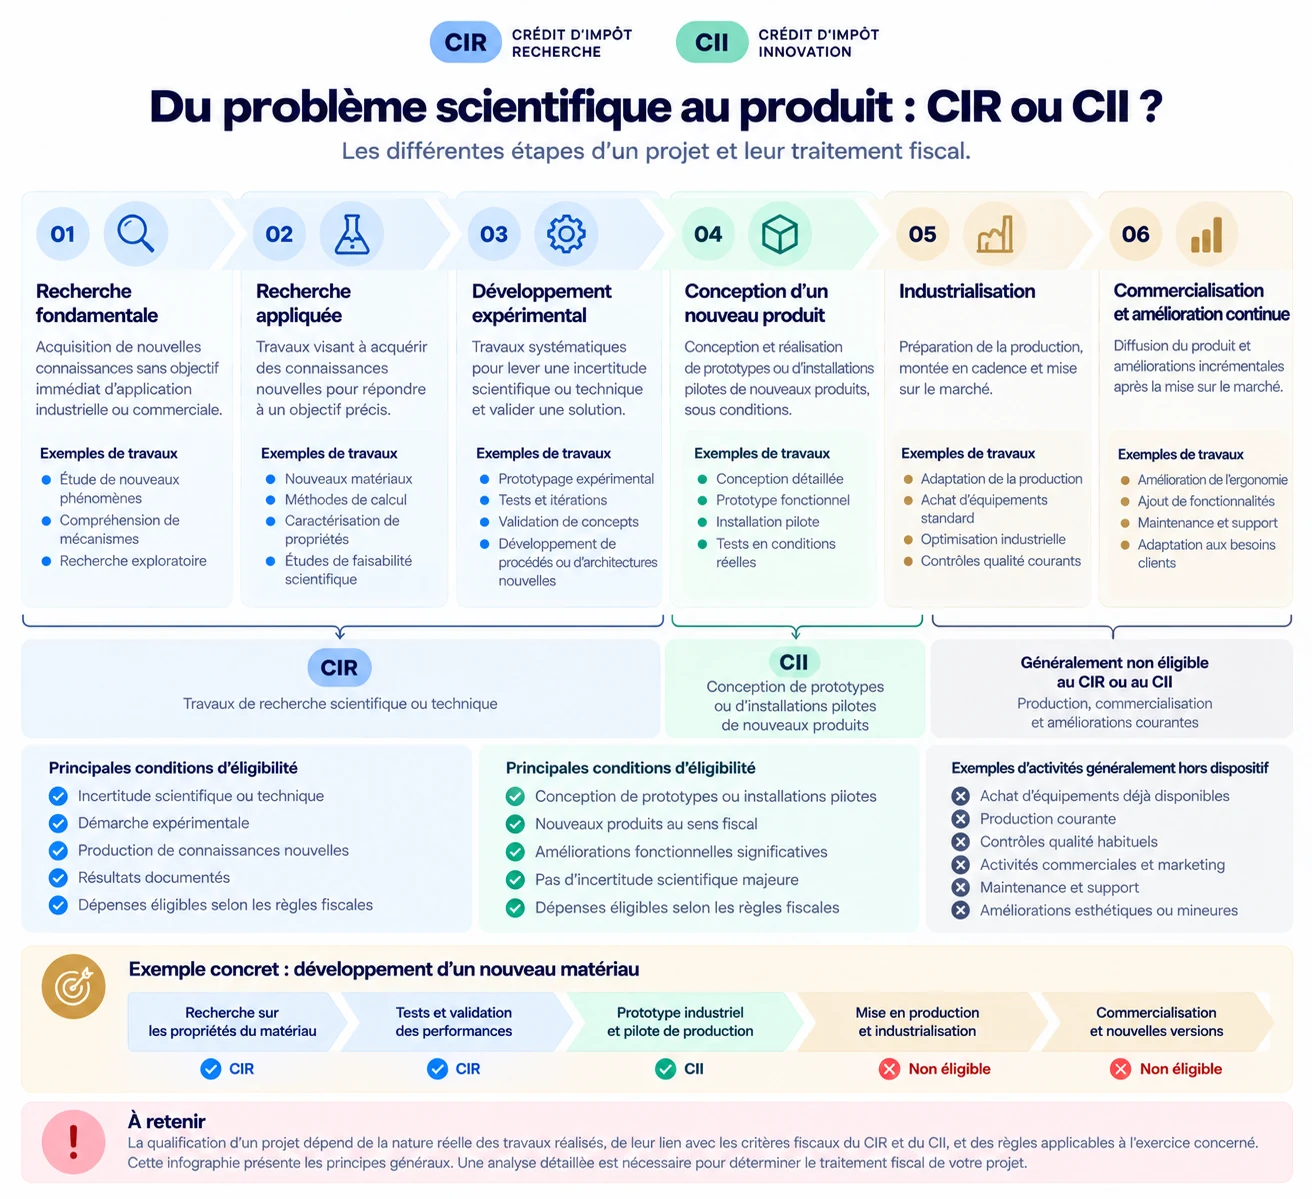 Agrandir l'infographie ↗
En résumé, phase par phase :
- Recherche fondamentale, recherche appliquée et développement expérimental : peuvent relever du CIR lorsque les travaux visent à lever une incertitude scientifique ou technique par une démarche expérimentale documentée.
- Conception de prototypes ou d'installations pilotes de produits nouveaux : peut relever du CII, réservé aux PME, lorsque le produit est nouveau au sens fiscal et que ses performances sont supérieures à celles des produits existants.
- Industrialisation, production, commercialisation et améliorations courantes : ne relèvent en principe ni du CIR ni du CII — d'autres financements peuvent en revanche s'appliquer (voir section 11).
4. Quelles entreprises peuvent bénéficier du CIR ?
Le CIR concerne notamment les entreprises industrielles, commerciales ou agricoles relevant d'un régime réel d'imposition, sous réserve des conditions légales.
Il peut ainsi concerner des startups, des PME, des entreprises industrielles, des éditeurs de logiciels et des entreprises de secteurs technologiques variés.
La taille de l'entreprise n'est pas, à elle seule, le critère déterminant du CIR. Une grande entreprise peut être éligible si elle réalise des opérations de R&D répondant aux conditions requises.
En revanche, l'entreprise doit pouvoir établir la réalité des travaux, leur nature et le lien entre les dépenses déclarées et les opérations éligibles.
Exemples de situations à examiner :
- une entreprise industrielle développe un nouveau procédé de production ;
- une startup cherche à résoudre un problème technique qui ne trouve pas de solution directement disponible ;
- un éditeur de logiciels développe une technologie nécessitant des travaux de R&D ;
- une entreprise de biotechnologie mène des expérimentations pour lever des incertitudes scientifiques ;
- une société conçoit un système électronique présentant des difficultés techniques nouvelles.
Ces exemples ne constituent pas des validations automatiques. L'éligibilité doit être évaluée à partir des travaux concrets et des critères fiscaux.
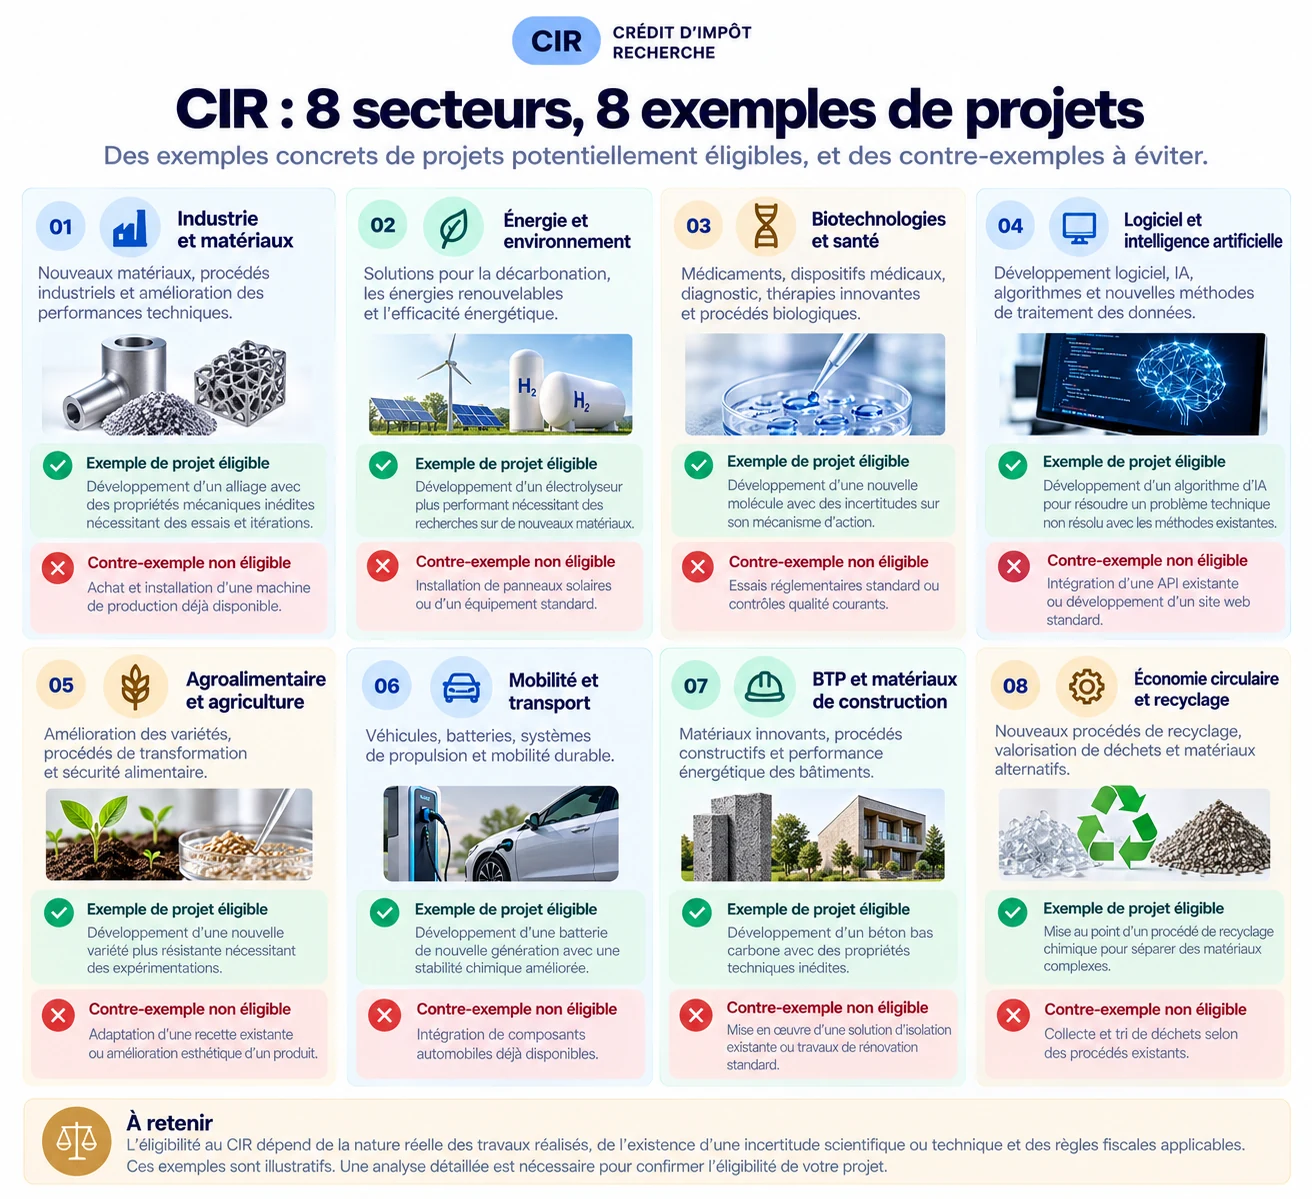 Agrandir l'infographie ↗
Dans chaque secteur, la ligne de partage est la même : un projet qui cherche à lever une incertitude technique non résolue (un alliage aux propriétés inédites, une molécule dont le mécanisme d'action reste incertain, un algorithme qui dépasse les limites des méthodes connues) peut mériter une analyse CIR ; l'achat, l'installation ou l'intégration d'une solution existante n'en relève pas. Pour aller plus loin par secteur : industrie, logiciel, intelligence artificielle, biotechnologies et santé, agroalimentaire et agriculture, matériaux et composites, cybersécurité, robotique, électronique et systèmes embarqués.
5. Quelles dépenses peuvent être éligibles ?
L'identification des dépenses constitue une étape centrale du calcul du CIR ou du CII.
Toutes les dépenses engagées pour un projet innovant ne sont pas nécessairement admissibles. La réglementation définit les catégories de dépenses retenues, les modalités de calcul et les exclusions.
Pour le CIR
Selon les conditions applicables à chaque catégorie, l'assiette peut notamment inclure :
- certaines dépenses de personnel liées aux chercheurs et techniciens de recherche ;
- certaines dotations aux amortissements de biens affectés à la recherche ;
- certaines dépenses de recherche externalisée auprès d'organismes répondant aux critères requis ;
- certaines dépenses de propriété intellectuelle ou de normalisation, lorsque les textes applicables le permettent ;
- les dépenses de fonctionnement calculées selon les règles forfaitaires prévues par la réglementation.
Attention aux changements législatifs : la loi de finances pour 2025 a modifié plusieurs catégories de dépenses retenues dans le calcul du CIR pour les dépenses exposées à compter du 15 février 2025. Les règles anciennes ne doivent donc pas être appliquées indistinctement à l'ensemble de l'année. Le détail : quelles dépenses sont éligibles au CIR.
Pour le CII
Les dépenses admissibles sont liées aux opérations éligibles de conception de prototypes ou d'installations pilotes de produits nouveaux. Elles peuvent notamment concerner, sous conditions :
- certaines dépenses de personnel directement affecté aux opérations ;
- certains amortissements de biens affectés à ces travaux ;
- certaines dépenses de propriété intellectuelle admises par les textes ;
- certaines dépenses externalisées répondant aux exigences réglementaires.
Les dépenses de commercialisation, de production courante ou de simple mise sur le marché ne deviennent pas éligibles au seul motif qu'elles concernent un produit innovant.
Il faut distinguer les phases de conception et de réalisation éligibles de celles qui correspondent à la production ou à l'exploitation commerciale.
Comment documenter les dépenses ?
Pour chaque projet, il est recommandé de conserver une documentation permettant de relier :
- les travaux réalisés ;
- les personnes ayant participé aux opérations ;
- le temps consacré aux activités éligibles, lorsque pertinent ;
- les factures, contrats et justificatifs de dépenses ;
- les résultats techniques, essais, prototypes et décisions prises au cours du projet ;
- les éventuelles aides publiques ayant financé les mêmes opérations.
Cette documentation doit être cohérente avec la déclaration fiscale. Une dépense comptabilisée dans un projet ne devient pas automatiquement éligible au CIR ou au CII.
6. Comment calculer le montant du CIR ou du CII ?
Le calcul repose sur l'identification de l'assiette fiscalement admissible, puis sur l'application du taux correspondant.
Exemple simplifié de calcul du CIR
Une entreprise présente 200 000 € de dépenses retenues dans l'assiette du CIR, après application des règles fiscales pertinentes et des déductions nécessaires.
Au taux général de 30 % :
200 000 € × 30 % = 60 000 €
Le crédit d'impôt théorique est donc de 60 000 €.
Ce montant suppose que les 200 000 € constituent bien l'assiette finale éligible. Il ne correspond pas nécessairement aux dépenses totales du projet ni à son budget comptable.
Exemple simplifié de calcul du CII
Une PME justifie 120 000 € de dépenses admissibles au CII au taux général de 20 % :
120 000 € × 20 % = 24 000 €
Le crédit d'impôt théorique est de 24 000 €.
Si l'assiette admissible atteint 400 000 €, le crédit calculé au taux général atteint 80 000 €, sous réserve de toutes les conditions d'application.
Peut-on calculer le crédit d'impôt à partir du budget total d'un projet ?
Non. Un budget de 300 000 € consacré à un logiciel, à une machine ou à un produit innovant ne permet pas, à lui seul, de déterminer le crédit d'impôt.
Il faut notamment vérifier :
- quelles opérations sont réellement éligibles ;
- quelles dépenses entrent dans les catégories autorisées ;
- les règles d'affectation et de calcul ;
- les éventuelles subventions à déduire ;
- les plafonds et taux applicables ;
- les justificatifs disponibles.
Pour une estimation fiable, l'entreprise doit donc commencer par qualifier son projet, puis construire son assiette de dépenses admissibles. Méthode détaillée et exemples chiffrés : comment calculer le montant du CIR.
7. Comment déclarer le CIR et le CII ?
Le CIR et le CII suivent une procédure déclarative fiscale. Le CII est déclaré au moyen de la déclaration spéciale relative au CIR, dans la rubrique correspondante.
Le processus comprend généralement les étapes suivantes.
Étape 1 — Identifier les opérations éligibles
Décrire les travaux et distinguer les activités de R&D, les opérations d'innovation et les activités qui ne répondent pas aux critères fiscaux.
Étape 2 — Déterminer les dépenses admissibles
Calculer l'assiette en appliquant les règles correspondant à la période concernée, aux catégories de dépenses et à la situation de l'entreprise.
Étape 3 — Préparer les justificatifs
Constituer le dossier technique et financier permettant de justifier les travaux et les dépenses déclarés.
Étape 4 — Remplir les déclarations
La déclaration spéciale 2069-A-SD est utilisée pour déterminer le crédit d'impôt. Le montant est également reporté sur la déclaration récapitulative des réductions et crédits d'impôt 2069-RCI-SD, selon les obligations applicables.
Étape 5 — Effectuer les reports fiscaux nécessaires
Les modalités dépendent notamment du régime fiscal de l'entreprise. Les sociétés soumises à l'impôt sur les sociétés doivent notamment tenir compte du relevé de solde et des échéances correspondantes. Les entreprises soumises à l'impôt sur le revenu suivent les obligations déclaratives prévues pour leur situation.
Les formulaires, notices et échéances doivent être vérifiés pour l'année déclarée sur le site officiel des impôts.
8. Quand l'entreprise peut-elle obtenir le remboursement ?
Le crédit d'impôt ne signifie pas toujours que l'entreprise reçoit immédiatement une somme équivalente sur son compte bancaire.
Pour le CIR, le principe général est l'imputation sur l'impôt dû. Lorsque le crédit dépasse l'impôt, le reliquat peut, selon les règles applicables, être utilisé sur les trois années suivantes avant restitution.
Certaines entreprises bénéficient toutefois de possibilités de remboursement immédiat, notamment les PME répondant aux critères applicables, les jeunes entreprises innovantes pendant la période d'éligibilité au régime concerné et certaines entreprises nouvelles ou faisant l'objet de procédures judiciaires spécifiques.
Pour le CII, les modalités de remboursement dépendent également des règles applicables et de la situation de l'entreprise.
Il faut distinguer trois notions :
- Le crédit d'impôt calculé : montant résultant de l'assiette et du taux applicables.
- La créance fiscale disponible : montant restant après les imputations éventuelles.
- La trésorerie effectivement reçue : somme remboursée par l'administration, à la suite du traitement de la demande.
Cette distinction est importante pour les startups qui financent leurs travaux de R&D sur plusieurs mois et anticipent le remboursement dans leur plan de trésorerie. Démarches et formulaires : comment obtenir le remboursement du CIR. Lorsque ce délai est trop long, la créance peut être mobilisée auprès d'un financeur — voir comment obtenir une avance sur son CIR.
9. Comment sécuriser l'éligibilité du projet ?
L'un des principaux risques du CIR et du CII consiste à déclarer des travaux ou des dépenses dont l'éligibilité ne peut pas être suffisamment démontrée.
Une entreprise peut avoir développé un produit techniquement sophistiqué sans que tous les travaux correspondants relèvent de la R&D fiscale. À l'inverse, des travaux de recherche peuvent être éligibles même si le projet n'aboutit pas à un produit commercialisé.
Constituer un dossier technique
Pour le CIR, le dossier doit permettre de comprendre le problème scientifique ou technique rencontré, les connaissances disponibles au départ, les incertitudes identifiées, la démarche suivie et les résultats obtenus.
Pour le CII, il faut notamment documenter le produit visé, les produits commercialisés par les concurrents à la date pertinente, les performances attendues et les travaux de conception et de réalisation du prototype ou de l'installation pilote.
Envisager un rescrit fiscal
Le rescrit permet de demander à l'administration une prise de position formelle sur une situation présentée par l'entreprise.
Il peut contribuer à sécuriser l'éligibilité d'un projet, à condition que les faits réels correspondent à la situation exposée dans la demande et que toutes les conditions de la garantie soient respectées.
Le CIR et le CII disposent de procédures spécifiques. Il est donc important de consulter les instructions officielles et de respecter les délais de dépôt applicables — voir comment demander un rescrit fiscal CIR.
Anticiper un contrôle
L'administration peut contrôler les crédits d'impôt déclarés. L'entreprise doit pouvoir justifier la réalité des travaux, les critères d'éligibilité retenus et les montants déclarés — voir comment préparer un contrôle fiscal portant sur le CIR.
Une documentation constituée au fur et à mesure du projet est généralement plus utile qu'un dossier reconstitué plusieurs années après les travaux. Méthode détaillée : comment justifier les travaux de recherche éligibles au CIR.
10. Peut-on cumuler CIR, CII et subventions publiques ?
L'articulation entre crédits d'impôt et financements publics constitue un enjeu important pour les entreprises innovantes.
Une entreprise peut avoir intérêt à examiner plusieurs dispositifs pour un même programme d'innovation : crédit d'impôt, subvention, avance remboursable, prêt ou autre aide publique.
Cependant, le cumul n'est pas automatique et ne signifie pas que les mêmes dépenses peuvent être financées sans restriction par plusieurs dispositifs.
Pour le CIR, certaines subventions publiques reçues à raison des opérations de recherche doivent être déduites de l'assiette selon les règles fiscales applicables, y compris lorsque leur nature ou leurs modalités de remboursement diffèrent.
Pour le CII, les règles applicables doivent être vérifiées en fonction de la dépense, du financement et du dispositif concerné.
Avant de combiner des financements, il convient donc de :
- identifier chaque aide et son régime juridique ;
- vérifier les règles de cumul et de financement des mêmes coûts ;
- déterminer les dépenses effectivement supportées par l'entreprise ;
- appliquer les déductions fiscales nécessaires ;
- conserver les décisions d'octroi et les justificatifs associés.
Cette vérification doit être faite au niveau des dispositifs et des dépenses, et non uniquement à partir du montant global du projet. Règles détaillées et exemples chiffrés : peut-on cumuler le CIR avec des subventions ?
11. Quels financements complémentaires rechercher sur Capital OS ?
Le CIR et le CII ne couvrent pas nécessairement tous les besoins financiers d'un projet. Une entreprise peut avoir besoin de financer les étapes antérieures à la R&D, l'industrialisation, l'achat d'équipements, le recrutement, la transition énergétique ou le développement commercial.
Capital OS peut compléter l'analyse fiscale par une recherche de financements adaptés au projet et au profil de l'entreprise.
Les familles de dispositifs à examiner comprennent notamment :
- Aides à la R&D et à l'innovation : subventions, avances remboursables et appels à projets — voir le guide France 2030.
- Financement de l'industrialisation : investissements productifs, équipements et changement d'échelle.
- Financement européen : programmes européens de recherche et d'innovation, selon les critères propres à chaque programme — voir le guide Horizon Europe.
- Aides régionales : dispositifs de soutien à l'innovation et à l'investissement.
- Financement de la transition énergétique : aides liées à la décarbonation, à l'efficacité énergétique ou à l'évolution des procédés industriels.
- Financement du développement commercial : export, recrutement et structuration de l'entreprise, selon les dispositifs disponibles.
La disponibilité et les conditions de ces financements doivent être vérifiées individuellement. Une entreprise éligible au CIR n'est pas automatiquement éligible aux autres dispositifs.
L'approche pertinente consiste à analyser le projet dans son ensemble, puis à identifier les financements mobilisables à chaque étape — voir aussi le répertoire des aides publiques et les besoins de financement.
12. FAQ — CIR et CII
Une startup peut-elle bénéficier du CIR dès sa création ?
Oui, si elle réalise des opérations de recherche éligibles et satisfait aux conditions fiscales. Il n'est pas nécessaire d'attendre que l'entreprise soit rentable ou qu'elle commercialise son produit. La réalité des travaux et la justification des dépenses restent indispensables.
Une entreprise doit-elle déposer un brevet pour obtenir le CIR ?
Non. Le dépôt d'un brevet n'est pas une condition générale d'éligibilité au CIR. Ce sont les opérations de recherche et développement et les dépenses correspondantes qui doivent satisfaire aux critères légaux.
Un logiciel SaaS peut-il bénéficier du CIR ou du CII ?
C'est possible selon les travaux. Des travaux de développement logiciel qui répondent aux critères de R&D peuvent relever du CIR. Le CII peut concerner certaines opérations de conception de prototypes de produits nouveaux, sous réserve de ses critères spécifiques. Le développement courant, la personnalisation ou l'ajout de fonctionnalités ne suffisent pas à établir l'éligibilité. Voir : le développement d'un logiciel est-il éligible au CIR ?
Peut-on cumuler CIR et CII ?
Il faut examiner les opérations et les dépenses séparément, puis appliquer les règles fiscales en vigueur. Un même projet peut comporter différentes catégories de travaux, mais il ne faut pas considérer automatiquement que les mêmes dépenses ouvrent droit aux deux dispositifs.
Une entreprise déficitaire peut-elle obtenir le remboursement du CIR ?
Le déficit n'exclut pas le bénéfice du CIR. Le remboursement immédiat dépend toutefois de la catégorie de l'entreprise et des conditions légales applicables. Dans les autres cas, les règles d'imputation et de restitution différée s'appliquent.
Une subvention doit-elle être déduite de l'assiette du CIR ?
Certaines subventions publiques reçues à raison des opérations de recherche doivent être déduites selon les règles fiscales applicables. L'analyse dépend notamment de la nature de l'aide et des opérations financées.
Comment sécuriser son CIR avant la déclaration ?
Il faut qualifier les travaux, vérifier les catégories de dépenses admissibles, constituer une documentation scientifique et financière et, lorsque cela est pertinent, étudier la possibilité de demander un rescrit fiscal.
13. Sources officielles et ressources complémentaires
Les informations fiscales doivent être vérifiées à partir des textes et documents officiels, notamment :
- Impôts.gouv.fr — Conditions d'éligibilité et dépenses du CIR
- Direction générale des Entreprises — Crédit d'impôt recherche
- Direction générale des Entreprises — Crédit d'impôt innovation
Ces ressources constituent le point de départ pour vérifier les règles, les formulaires, les taux et les procédures applicables à l'exercice déclaré.
14. Explorer les financements adaptés à son projet
Une entreprise qui réalise des travaux de recherche ou développe un nouveau produit peut bénéficier de plusieurs formes de financement, selon son profil, ses dépenses et son calendrier.
Au-delà du CIR et du CII, l'enjeu est d'identifier les aides complémentaires pertinentes et de vérifier leurs conditions d'accès.
Capital OS permet de rechercher les dispositifs de financement susceptibles de correspondre au projet et à l'entreprise, au-delà des seuls crédits d'impôt.
Contenu informatif, vérifié sur les sources officielles citées — ne constitue ni un conseil fiscal ni une évaluation d'éligibilité. Les règles applicables doivent être vérifiées pour l'exercice déclaré.
Dans le même dossier
Comment savoir si son projet est éligible au Crédit d'Impôt Recherche ?
Nouvelles connaissances, incertitude scientifique ou technique, démarche structurée : les critères pour qualifier un projet au CIR, des exemples et les preuves à conserver.
CIR : quelles dépenses sont éligibles au Crédit d'Impôt Recherche ?
Personnel de recherche, amortissements, recherche externalisée, forfait de fonctionnement, subventions à déduire : les dépenses du CIR et les changements de la loi de finances 2025.
Comment calculer le montant du CIR de son entreprise ?
Apprenez à calculer votre Crédit d'Impôt Recherche : assiette éligible, taux applicables, subventions à déduire, exemples chiffrés et erreurs à éviter.
Comment obtenir le remboursement du Crédit d'Impôt Recherche ?
Découvrez comment obtenir le remboursement du Crédit d'Impôt Recherche, quelles entreprises peuvent bénéficier d'un remboursement immédiat et comment suivre votre créance fiscale.
CIR : comment préparer un dossier technique de R&D solide en cas de contrôle fiscal ?
Découvrez comment constituer un dossier technique CIR, documenter les verrous scientifiques, les essais, les résultats et les dépenses pour justifier votre crédit d'impôt recherche.
Le développement d'un logiciel est-il éligible au CIR ?
Un logiciel, un SaaS, une application mobile ou un projet d'intelligence artificielle peut-il bénéficier du CIR ? Découvrez les critères de R&D, les exemples et les justificatifs à préparer.
Les salaires des ingénieurs et chercheurs sont-ils éligibles au CIR ?
Découvrez comment intégrer les salaires des chercheurs, ingénieurs et techniciens dans le calcul du CIR, quelles rémunérations retenir et comment justifier les dépenses de personnel.
Comment traiter la sous-traitance dans le calcul du CIR ?
Sous-traitance, laboratoires, bureaux d'études et prestataires informatiques : découvrez les conditions d'éligibilité des dépenses externalisées au CIR, les agréments et les plafonds applicables.
Contrôle fiscal du CIR : comment répondre à l'administration et défendre son crédit d'impôt recherche ?
Votre CIR fait l'objet d'un contrôle fiscal ? Comprenez les étapes de la procédure, les demandes du ministère de la Recherche, les délais de réponse et les moyens de contester une rectification.
Rescrit CIR : comment sécuriser l'éligibilité de ses travaux de R&D avant de déclarer son crédit d'impôt ?
Découvrez comment demander un rescrit CIR, préparer le dossier technique, respecter le délai de six mois et sécuriser l'éligibilité de vos travaux de R&D.
Le statut de jeune entreprise innovante et le CIR : quelles différences ?
Comprenez les différences entre le statut de jeune entreprise innovante et le crédit d'impôt recherche : conditions, avantages, cumul et démarches.
Peut-on cumuler le CIR avec des subventions et d'autres aides publiques ?
Découvrez comment cumuler le crédit d'impôt recherche avec les subventions, les avances remboursables et les financements publics, et comment éviter les erreurs d'assiette.
Une PME peut-elle obtenir le remboursement immédiat du CIR ?
Découvrez qui peut obtenir le remboursement immédiat du crédit d'impôt recherche, comment le demander, quels justificatifs préparer et comment anticiper les délais.
Comment une entreprise industrielle peut-elle bénéficier du CIR ?
Découvrez comment une entreprise industrielle peut bénéficier du CIR, quelles dépenses de recherche sont éligibles et comment sécuriser son dossier technique.
CIR et intelligence artificielle : quels projets IA sont éligibles ?
Votre projet d'intelligence artificielle est-il éligible au CIR ? Découvrez les critères de R&D, les exemples en machine learning, LLM, fine-tuning et les dépenses à justifier.
CIR en biotechnologies et santé : quels projets de recherche sont éligibles ?
Biotechnologies, dispositifs médicaux, diagnostic, médicaments : découvrez quels travaux peuvent bénéficier du CIR et comment justifier les dépenses de recherche en santé.
CIR et agroalimentaire : quels projets de recherche sont éligibles ?
Découvrez si vos projets agroalimentaires, procédés alimentaires, fermentations, ingrédients et innovations agricoles peuvent bénéficier du crédit d'impôt recherche.
CIR et matériaux : nouveaux matériaux, composites et procédés industriels
Découvrez si vos travaux sur les nouveaux matériaux, composites, polymères, revêtements ou procédés industriels peuvent être éligibles au crédit d'impôt recherche (CIR).
CIR et cybersécurité : quels projets de sécurité informatique relèvent de la R&D ?
Découvrez si vos travaux de cybersécurité peuvent bénéficier du CIR : cryptographie, détection d'attaques, analyse de malwares, sécurité réseau et recherche informatique.
CIR et robotique : quels projets de robotique et d'automatisation sont éligibles ?
Robotique, robots autonomes, vision industrielle, cobotique et automatisation : découvrez les critères d'éligibilité au CIR et les dépenses de R&D à justifier.
CIR et électronique : composants, systèmes embarqués et microélectronique
Découvrez si vos projets d'électronique, de microélectronique, de capteurs ou de systèmes embarqués peuvent bénéficier du CIR et comment justifier vos travaux de R&D.
Comment obtenir une avance sur son CIR et financer sa trésorerie avant le remboursement ?
Comment financer son CIR avant son remboursement ? Découvrez l'avance Bpifrance, l'affacturage CIR, la cession de créance, le rescrit fiscal et les solutions de trésorerie.
Au-delà du CIR et du CII
Identifiez les financements complémentaires de votre projet
Subventions, avances remboursables, appels à projets, aides régionales et européennes : le rapport personnalisé applique vos critères réels — secteur, taille, localisation, projet — avant toute conclusion d'éligibilité.
Découvrez les opportunités identifiées par le scan, puis accédez à votre rapport personnalisé.