
rechercheCIICrédit d'impôt
innovation
CIR : quelles dépenses sont éligibles au Crédit d'Impôt Recherche ?
Personnel de recherche, amortissements, recherche externalisée, forfait de fonctionnement, subventions à déduire : les dépenses du CIR et les changements de la loi de finances 2025.
Le montant du Crédit d'Impôt Recherche dépend directement des dépenses que l'entreprise est autorisée à intégrer dans son assiette fiscale.
Il ne suffit pas d'avoir engagé des frais pour développer un produit, recruter des ingénieurs ou lancer un projet technologique. Les dépenses doivent correspondre aux catégories prévues par la réglementation et être rattachées à des opérations de recherche éligibles.
La première étape consiste donc à identifier les travaux de R&D. La seconde consiste à déterminer les dépenses admissibles, à appliquer les règles de calcul correspondantes et à conserver les justificatifs nécessaires.
Attention : les règles de calcul du CIR ont évolué, notamment avec la loi de finances pour 2025. Il faut tenir compte de la date des dépenses et ne pas appliquer automatiquement les anciennes règles à un exercice récent.
1. Les principales catégories de dépenses du CIR
Les dépenses susceptibles d'entrer dans le calcul du CIR comprennent notamment, sous réserve des conditions légales :
- les dépenses de personnel affecté à la recherche ;
- certaines dotations aux amortissements ;
- certaines dépenses de recherche externalisée ;
- certaines dépenses liées à la propriété intellectuelle ;
- certaines dépenses de normalisation ;
- les dépenses de fonctionnement calculées selon les règles prévues par la loi.
Toutes ces catégories ne sont pas soumises aux mêmes règles. Certaines ont été supprimées ou modifiées pour les dépenses exposées à compter du 15 février 2025.
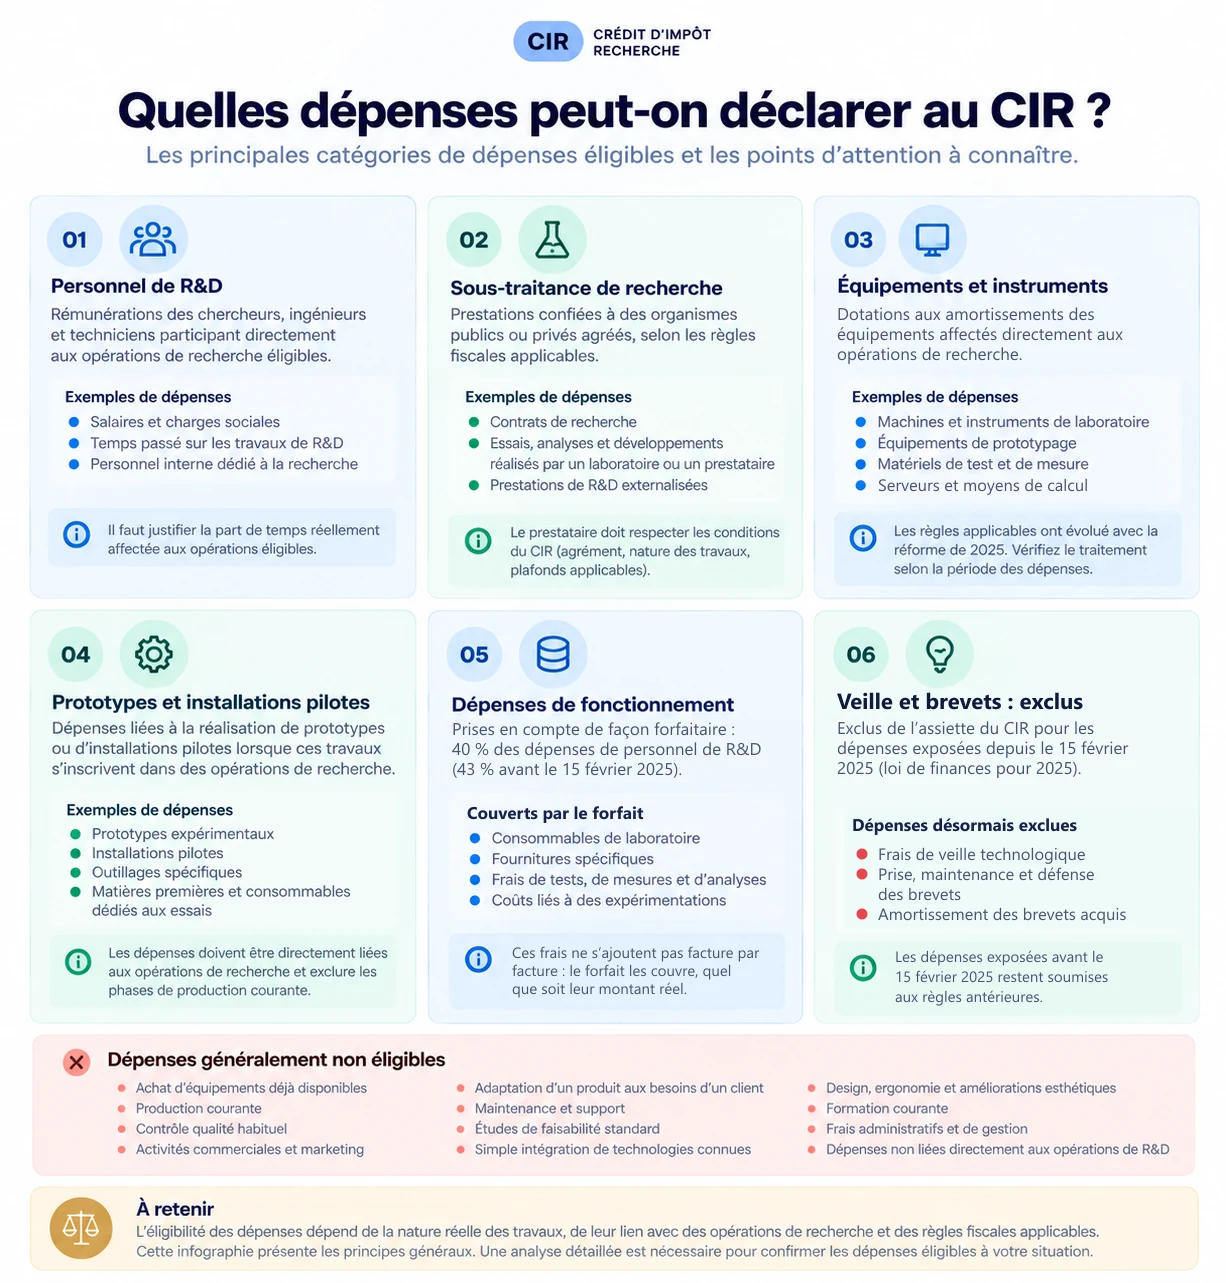 Agrandir l'infographie ↗
Trois points structurent la lecture de ce schéma : les dépenses de personnel de recherche constituent la base principale, et servent aussi à calculer le forfait de fonctionnement (40 % pour les dépenses exposées depuis le 15 février 2025) ; les équipements entrent par leurs dotations aux amortissements ; la veille technologique et les frais de brevets sont exclus depuis cette même date. Le détail de chaque catégorie suit ci-dessous, et leur traduction en montant dans le calcul du CIR.
2. Les dépenses de personnel : un poste majeur
Les rémunérations des chercheurs et techniciens de recherche constituent une catégorie importante de dépenses du CIR, à condition que les salariés participent directement aux opérations éligibles.
Il faut distinguer les dépenses correspondant aux travaux de recherche des activités de développement courant, de maintenance, de gestion ou de commercialisation.
Quels salariés peuvent être concernés ?
- Ingénieurs de recherche.
- Chercheurs scientifiques.
- Techniciens participant directement aux travaux de R&D.
- Autres personnels, dans la mesure où les conditions légales applicables à leur contribution sont satisfaites.
Le titre du poste ne suffit pas. Il faut examiner les missions réellement exercées et leur lien avec les opérations de recherche. Le détail : les salaires des ingénieurs et chercheurs sont-ils éligibles au CIR ?
Comment calculer les dépenses de personnel ?
L'entreprise doit déterminer les rémunérations admissibles et appliquer les règles fiscales pertinentes. Les éléments retenus doivent pouvoir être justifiés à partir de la paie, des missions confiées et de l'affectation aux opérations éligibles.
Point de vigilance pour 2025 : le régime des jeunes docteurs a été supprimé pour les dépenses exposées à compter du 15 février 2025. Les périodes antérieure et postérieure à cette date doivent donc être traitées conformément aux règles transitoires.
3. Les amortissements : attention à la date et à la nature du bien
Les dotations aux amortissements des biens et équipements affectés aux opérations de recherche peuvent entrer dans l'assiette du CIR, sous réserve des conditions légales.
La loi de finances pour 2025 a en revanche exclu, pour les dépenses exposées à compter du 15 février 2025, les dotations aux amortissements des brevets et certificats d'obtention végétale acquis en vue de réaliser des opérations de recherche (voir section 5).
Pour les dépenses antérieures à cette date, les règles précédentes peuvent continuer à s'appliquer, sous réserve des conditions légales.
Une entreprise qui calcule son CIR pour l'année 2025 doit donc distinguer les périodes et la nature des biens concernés, et utiliser la notice fiscale correspondant à sa déclaration.
4. La recherche externalisée et la sous-traitance
Une entreprise peut confier certains travaux de recherche à un laboratoire, à une université ou à un prestataire spécialisé.
Ces dépenses ne sont pas automatiquement éligibles. Le prestataire et les opérations confiées doivent répondre aux conditions réglementaires, notamment aux exigences d'agrément lorsqu'elles s'appliquent.
Les plafonds applicables dépendent notamment de la catégorie de prestataire et de l'existence éventuelle d'un lien de dépendance entre celui-ci et l'entreprise donneuse d'ordre.
Avant d'intégrer une facture à l'assiette du CIR, il faut vérifier :
- la nature exacte des travaux réalisés ;
- leur caractère éligible au titre de la R&D ;
- l'agrément du prestataire lorsqu'il est requis ;
- les règles de plafonnement et de déduction ;
- les contrats, factures et livrables permettant de justifier les opérations.
Agrément, plafonds et exemple chiffré : comment traiter la sous-traitance dans le calcul du CIR.
Source : BOFiP — Crédit d'impôt recherche, obligations déclaratives et contrôle.
5. Les brevets, la veille technologique et les autres dépenses
Certaines catégories de dépenses qui pouvaient auparavant entrer dans le calcul du CIR ont également été concernées par la réforme de 2025.
Pour les dépenses exposées à compter du 15 février 2025, les frais de prise, de maintenance et de défense des brevets et certificats d'obtention végétale, les dotations aux amortissements de ces brevets et certificats ainsi que les dépenses de veille technologique ont été exclus de l'assiette du CIR.
Il faut donc éviter de reprendre sans vérification les listes de dépenses éligibles publiées avant cette réforme.
La notice officielle de la déclaration 2069-A-SD précise les catégories concernées et les règles applicables à la période de transition.
6. Les dépenses de fonctionnement : comment les traiter ?
Les frais de fonctionnement retenus dans le CIR sont déterminés selon les modalités forfaitaires prévues par la loi. Ils ne correspondent pas à une simple addition des frais généraux comptabilisés par l'entreprise.
Pour les dépenses de 2025, la réforme a notamment réduit de 43 % à 40 % le forfait appliqué aux dépenses de personnel concernées à compter du 15 février 2025.
Le calcul dépend donc de la catégorie de dépense et de la période considérée. Il est essentiel de se référer au formulaire et à sa notice pour l'année déclarée.
7. Les subventions publiques : faut-il les déduire ?
Oui, certaines subventions publiques reçues à raison des opérations de recherche doivent être déduites de l'assiette du CIR, conformément aux règles fiscales applicables.
Il faut identifier les aides concernées et rapprocher les décisions de financement des opérations qu'elles soutiennent. Une subvention accordée pour un projet ne doit pas être traitée comme une simple recette sans examiner son incidence fiscale.
C'est un point important pour les entreprises qui combinent CIR, subventions régionales, aides à l'innovation ou financements Bpifrance.
La qualification et le traitement des avances remboursables doivent également être examinés selon les règles applicables à chaque dispositif — voir peut-on cumuler le CIR avec des subventions ?
8. Exemple de calcul : pourquoi il faut vérifier chaque dépense
Une entreprise déclare 200 000 € de dépenses de personnel potentiellement admissibles au CIR.
À titre purement illustratif, si ces dépenses constituent bien l'assiette retenue, après application des règles fiscales et des éventuelles déductions, le crédit calculé au taux général de 30 % serait de 60 000 €.
Mais si une partie des rémunérations correspond à des activités non éligibles, ou si certaines dépenses doivent être déduites, l'assiette réelle sera inférieure.
Le montant du crédit d'impôt doit donc être calculé à partir de l'assiette fiscalement admissible, et non du budget total du projet.
L'administration fiscale met à disposition un simulateur officiel du CIR. Son résultat reste indicatif et ne constitue pas une validation de l'éligibilité des dépenses.
9. Comment préparer un dossier de dépenses solide ?
Pour chaque projet de R&D, l'entreprise devrait réunir une documentation permettant de rapprocher les travaux techniques des montants déclarés.
Les principaux éléments à conserver sont :
- les descriptions des opérations de recherche ;
- les éléments identifiant les chercheurs et techniciens concernés ;
- les justificatifs de rémunération et d'affectation aux travaux ;
- les contrats, factures et livrables des prestataires ;
- les justificatifs des aides publiques reçues ;
- les calculs de l'assiette et les règles fiscales appliquées ;
- la documentation technique permettant de démontrer le caractère éligible des travaux.
La cohérence entre les pièces techniques, comptables et fiscales est essentielle en cas de demande d'informations ou de contrôle.
10. FAQ — Dépenses éligibles au CIR
Le salaire d'un développeur peut-il être intégré au CIR ?
Oui, si le développeur participe directement à des opérations de R&D éligibles et si les conditions légales sont respectées. Le simple fait de développer un logiciel ne suffit pas.
Les factures d'un cabinet de conseil sont-elles éligibles ?
Pas automatiquement. Il faut examiner la nature réelle des travaux, les conditions d'agrément lorsqu'elles s'appliquent et les règles fiscales relatives à la recherche externalisée.
Les achats de matériel peuvent-ils être pris en compte ?
Le traitement dépend de la nature de la dépense, de sa date et des règles applicables. Les équipements affectés à la recherche sont pris en compte par le biais de leurs dotations aux amortissements, sous conditions ; les amortissements de brevets et certificats d'obtention végétale acquis sont en revanche exclus pour les dépenses exposées à compter du 15 février 2025.
Les subventions diminuent-elles le CIR ?
Certaines subventions publiques reçues à raison des opérations de recherche doivent être déduites de l'assiette. Il faut analyser le dispositif de financement et les règles applicables.
Peut-on inclure les dépenses de maintenance d'un logiciel ?
La maintenance courante ne constitue pas, en elle-même, une opération de R&D éligible. Il faut distinguer les activités habituelles de maintenance des travaux qui répondraient aux critères fiscaux de recherche et développement.
11. Ressources officielles
- Impôts.gouv.fr — Conditions et dépenses du CIR
- Déclaration officielle 2069-A-SD et sa notice 2069-A-NOT-SD, disponibles dans l'espace formulaires d'impots.gouv.fr
- Simulateur officiel du crédit d'impôt recherche
- Article associé : Comment calculer le montant du CIR ?
- Guide général : CIR et CII — le guide complet
12. Aller plus loin avec Capital OS
L'identification des dépenses éligibles est une étape essentielle, mais elle ne couvre pas l'ensemble des besoins financiers d'un projet innovant.
Une entreprise peut également rechercher des subventions, des avances remboursables, des aides régionales ou des financements destinés à l'industrialisation et au développement commercial — voir le répertoire des aides publiques.
Capital OS vise à rapprocher les caractéristiques d'un projet et de son entreprise des dispositifs de financement disponibles, afin de compléter l'analyse fiscale par une vision plus large des financements mobilisables.
Contenu informatif, vérifié sur les sources officielles citées — ne constitue ni un conseil fiscal ni une évaluation d'éligibilité. Les règles applicables doivent être vérifiées pour l'exercice déclaré.
Dans le même dossier
CIR et CII : le guide complet des crédits d'impôt recherche et innovation
Découvrez comment bénéficier du CIR ou du CII, identifier les dépenses éligibles, calculer votre crédit d'impôt et combiner les financements de l'innovation.
Comment savoir si son projet est éligible au Crédit d'Impôt Recherche ?
Nouvelles connaissances, incertitude scientifique ou technique, démarche structurée : les critères pour qualifier un projet au CIR, des exemples et les preuves à conserver.
Comment calculer le montant du CIR de son entreprise ?
Apprenez à calculer votre Crédit d'Impôt Recherche : assiette éligible, taux applicables, subventions à déduire, exemples chiffrés et erreurs à éviter.
Comment obtenir le remboursement du Crédit d'Impôt Recherche ?
Découvrez comment obtenir le remboursement du Crédit d'Impôt Recherche, quelles entreprises peuvent bénéficier d'un remboursement immédiat et comment suivre votre créance fiscale.
CIR : comment préparer un dossier technique de R&D solide en cas de contrôle fiscal ?
Découvrez comment constituer un dossier technique CIR, documenter les verrous scientifiques, les essais, les résultats et les dépenses pour justifier votre crédit d'impôt recherche.
Le développement d'un logiciel est-il éligible au CIR ?
Un logiciel, un SaaS, une application mobile ou un projet d'intelligence artificielle peut-il bénéficier du CIR ? Découvrez les critères de R&D, les exemples et les justificatifs à préparer.
Les salaires des ingénieurs et chercheurs sont-ils éligibles au CIR ?
Découvrez comment intégrer les salaires des chercheurs, ingénieurs et techniciens dans le calcul du CIR, quelles rémunérations retenir et comment justifier les dépenses de personnel.
Comment traiter la sous-traitance dans le calcul du CIR ?
Sous-traitance, laboratoires, bureaux d'études et prestataires informatiques : découvrez les conditions d'éligibilité des dépenses externalisées au CIR, les agréments et les plafonds applicables.
Contrôle fiscal du CIR : comment répondre à l'administration et défendre son crédit d'impôt recherche ?
Votre CIR fait l'objet d'un contrôle fiscal ? Comprenez les étapes de la procédure, les demandes du ministère de la Recherche, les délais de réponse et les moyens de contester une rectification.
Rescrit CIR : comment sécuriser l'éligibilité de ses travaux de R&D avant de déclarer son crédit d'impôt ?
Découvrez comment demander un rescrit CIR, préparer le dossier technique, respecter le délai de six mois et sécuriser l'éligibilité de vos travaux de R&D.
Le statut de jeune entreprise innovante et le CIR : quelles différences ?
Comprenez les différences entre le statut de jeune entreprise innovante et le crédit d'impôt recherche : conditions, avantages, cumul et démarches.
Peut-on cumuler le CIR avec des subventions et d'autres aides publiques ?
Découvrez comment cumuler le crédit d'impôt recherche avec les subventions, les avances remboursables et les financements publics, et comment éviter les erreurs d'assiette.
Une PME peut-elle obtenir le remboursement immédiat du CIR ?
Découvrez qui peut obtenir le remboursement immédiat du crédit d'impôt recherche, comment le demander, quels justificatifs préparer et comment anticiper les délais.
Comment une entreprise industrielle peut-elle bénéficier du CIR ?
Découvrez comment une entreprise industrielle peut bénéficier du CIR, quelles dépenses de recherche sont éligibles et comment sécuriser son dossier technique.
CIR et intelligence artificielle : quels projets IA sont éligibles ?
Votre projet d'intelligence artificielle est-il éligible au CIR ? Découvrez les critères de R&D, les exemples en machine learning, LLM, fine-tuning et les dépenses à justifier.
CIR en biotechnologies et santé : quels projets de recherche sont éligibles ?
Biotechnologies, dispositifs médicaux, diagnostic, médicaments : découvrez quels travaux peuvent bénéficier du CIR et comment justifier les dépenses de recherche en santé.
CIR et agroalimentaire : quels projets de recherche sont éligibles ?
Découvrez si vos projets agroalimentaires, procédés alimentaires, fermentations, ingrédients et innovations agricoles peuvent bénéficier du crédit d'impôt recherche.
CIR et matériaux : nouveaux matériaux, composites et procédés industriels
Découvrez si vos travaux sur les nouveaux matériaux, composites, polymères, revêtements ou procédés industriels peuvent être éligibles au crédit d'impôt recherche (CIR).
CIR et cybersécurité : quels projets de sécurité informatique relèvent de la R&D ?
Découvrez si vos travaux de cybersécurité peuvent bénéficier du CIR : cryptographie, détection d'attaques, analyse de malwares, sécurité réseau et recherche informatique.
CIR et robotique : quels projets de robotique et d'automatisation sont éligibles ?
Robotique, robots autonomes, vision industrielle, cobotique et automatisation : découvrez les critères d'éligibilité au CIR et les dépenses de R&D à justifier.
CIR et électronique : composants, systèmes embarqués et microélectronique
Découvrez si vos projets d'électronique, de microélectronique, de capteurs ou de systèmes embarqués peuvent bénéficier du CIR et comment justifier vos travaux de R&D.
Comment obtenir une avance sur son CIR et financer sa trésorerie avant le remboursement ?
Comment financer son CIR avant son remboursement ? Découvrez l'avance Bpifrance, l'affacturage CIR, la cession de créance, le rescrit fiscal et les solutions de trésorerie.
Au-delà du CIR et du CII
Identifiez les financements complémentaires de votre projet
Subventions, avances remboursables, appels à projets, aides régionales et européennes : le rapport personnalisé applique vos critères réels — secteur, taille, localisation, projet — avant toute conclusion d'éligibilité.
Découvrez les opportunités identifiées par le scan, puis accédez à votre rapport personnalisé.