
rechercheCIICrédit d'impôt
innovation
Peut-on cumuler le CIR avec des subventions et d'autres aides publiques ?
Découvrez comment cumuler le crédit d'impôt recherche avec les subventions, les avances remboursables et les financements publics, et comment éviter les erreurs d'assiette.
1. Peut-on cumuler le CIR avec une subvention publique ?
Oui, une entreprise peut généralement recevoir une subvention publique et bénéficier du CIR pour un même projet de recherche. Mais le cumul ne signifie pas que les mêmes dépenses peuvent être prises en compte sans ajustement.
Les subventions publiques reçues au titre d'opérations ouvrant droit au CIR doivent être déduites de l'assiette du crédit d'impôt, selon les règles fiscales applicables.
Cette règle vise à éviter que l'entreprise calcule son crédit d'impôt sur des dépenses déjà financées par une aide publique sans tenir compte de ce financement.
Le principe concerne notamment les aides de l'État, des collectivités territoriales et de l'Union européenne, ainsi que les financements versés par certaines personnes morales de droit privé chargées d'une mission de service public. La définition applicable depuis le 15 février 2025 a été précisée par la loi de finances pour 2025 (BOFiP).
Il faut donc distinguer deux questions :
- Le cumul est-il autorisé ? Cela dépend des conditions du dispositif qui verse l'aide et des règles applicables aux aides d'État.
- Quel montant peut entrer dans l'assiette du CIR ? Il faut déterminer les dépenses éligibles et retrancher la part des subventions publiques qui s'y rapporte.
Une subvention peut donc contribuer au financement d'un projet tout en réduisant l'assiette servant au calcul du CIR.
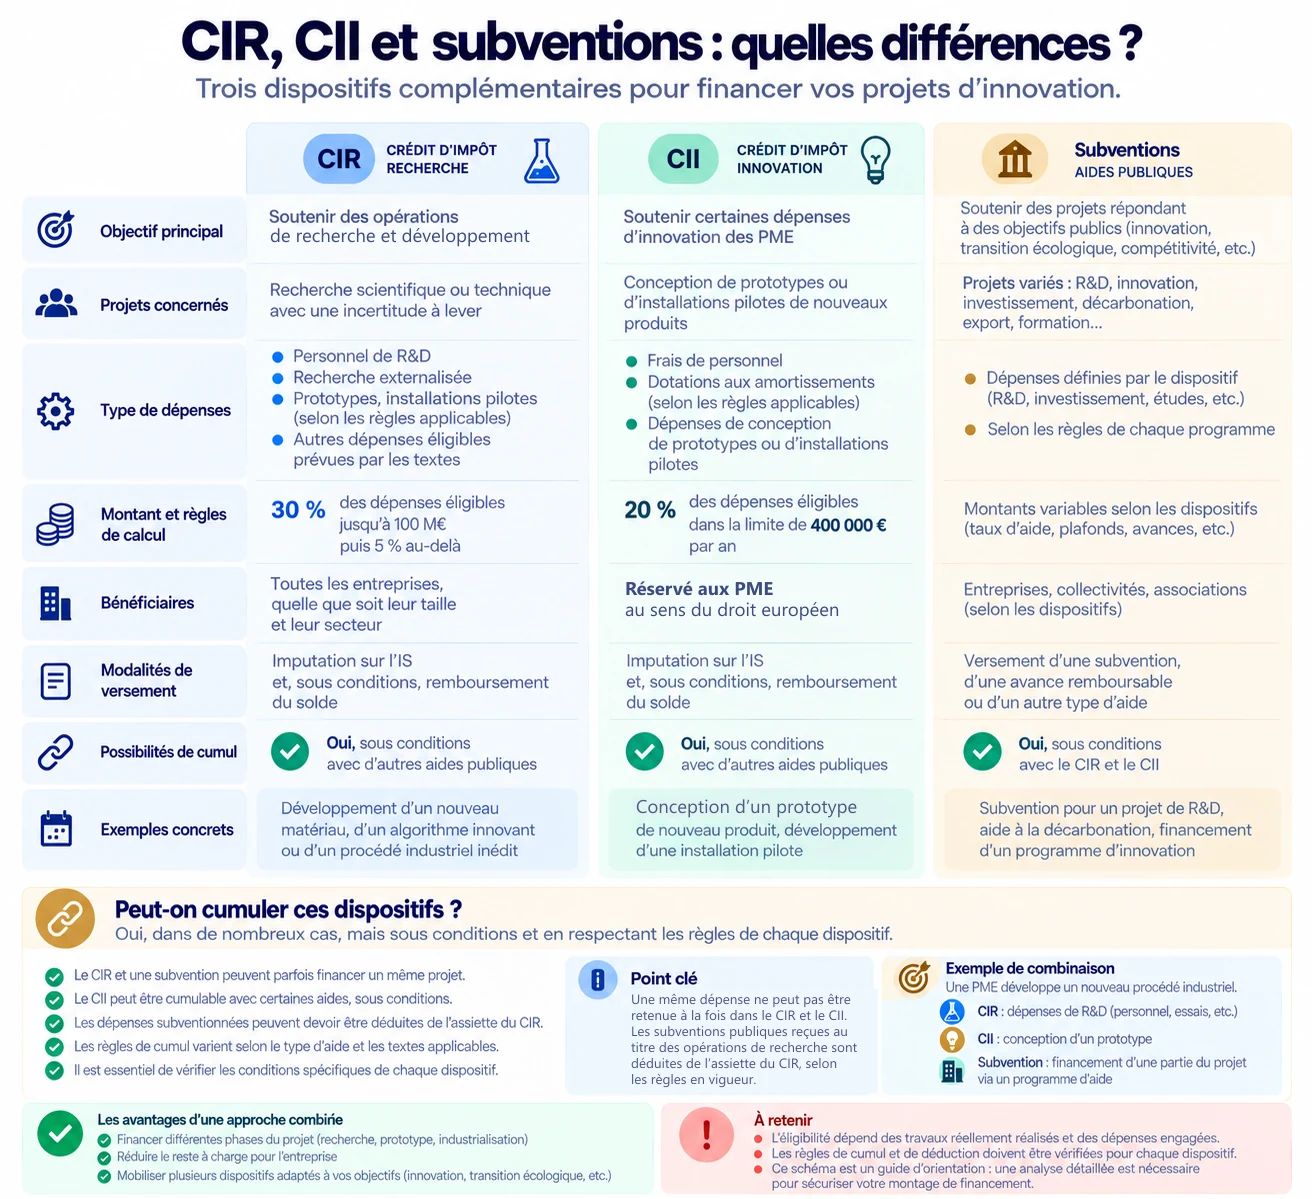 Agrandir l'infographie ↗
En résumé : le CIR finance la recherche (30 % jusqu'à 100 M€ de dépenses), le CII la conception de prototypes de produits nouveaux par les PME (20 % dans la limite de 400 000 € de dépenses par an pour les dépenses exposées à compter du 1er janvier 2025), et les subventions des projets définis par chaque programme. Une même dépense ne peut pas être retenue à la fois au CIR et au CII, et les subventions reçues pour des opérations de recherche sont déduites de l'assiette du CIR — c'est l'objet des sections suivantes.
2. Quelles aides faut-il examiner ?
Toutes les aides ne sont pas traitées de façon identique. Il faut identifier leur nature juridique, l'organisme qui les verse, leur objet et les dépenses qu'elles financent.
| Type de financement | Point de vigilance pour le CIR |
|---|---|
| Subvention de l'État | Déduire la fraction liée aux opérations éligibles au CIR |
| Aide régionale à la R&D | Examiner les dépenses financées et la part correspondant à la recherche |
| Financement européen | Vérifier le régime du financement, son objet et les obligations de cumul |
| Subvention Bpifrance | Vérifier les règles applicables à la date des dépenses et à la nature de l'aide |
| Avance remboursable | Appliquer les règles spécifiques aux financements remboursables |
| Prêt bancaire classique | Ne pas le traiter automatiquement comme une subvention publique |
| Contrat rémunérant une prestation de recherche | Distinguer le prix d'une prestation d'une subvention au projet |
La dénomination commerciale du financement ne suffit pas. Un dispositif intitulé « aide à l'innovation » peut comprendre une subvention, une avance remboursable ou plusieurs composantes soumises à des règles différentes.
Il faut donc partir de la convention de financement et des textes applicables, plutôt que du seul nom de l'aide.
3. Comment calculer le CIR lorsqu'une subvention finance le projet ?
Le calcul doit être effectué en plusieurs étapes :
- Identifier les dépenses qui répondent aux critères d'éligibilité du CIR.
- Déterminer la part de la subvention publique qui se rapporte à ces dépenses.
- Déduire cette part de l'assiette du CIR.
- Appliquer le taux fiscal correspondant à la situation de l'entreprise.
En métropole, le taux de droit commun du CIR est de 30 % jusqu'à 100 millions d'euros de dépenses éligibles, puis de 5 % au-delà. L'assiette doit être déterminée après les déductions requises — voir comment calculer le montant du CIR.
Exemple chiffré
Une entreprise engage 200 000 € de dépenses de recherche éligibles et reçoit une subvention publique de 50 000 € destinée à financer ces mêmes travaux.
Pour simplifier, on suppose que la totalité de la subvention correspond à des dépenses éligibles au CIR et qu'aucune autre correction d'assiette ne s'applique.
| Élément | Montant |
|---|---|
| Dépenses de recherche éligibles avant déduction | 200 000 € |
| Subvention publique à déduire | − 50 000 € |
| Assiette retenue pour le CIR | 150 000 € |
| Taux applicable dans cet exemple | 30 % |
| CIR calculé | 45 000 € |
Sans la déduction de la subvention, le calcul aurait donné 60 000 €. Il aurait donc surestimé le crédit d'impôt de 15 000 €.
Ce calcul est illustratif : il suppose que toutes les dépenses et la subvention relèvent du même périmètre de recherche et de la même période de calcul.
4. Que faire si la subvention ne finance qu'une partie du projet ?
Une entreprise peut recevoir une aide destinée à un programme comportant plusieurs catégories de travaux : recherche expérimentale, développement industriel, essais de production, études de marché ou commercialisation.
Dans ce cas, il ne faut pas nécessairement déduire toute la subvention de l'assiette du CIR. Il faut déterminer la fraction qui correspond aux opérations ouvrant droit au crédit d'impôt.
Le BOFiP précise que seule la part de la subvention afférente aux opérations éligibles doit être déduite, au prorata du montant de ces opérations. La répartition doit être justifiable à partir de l'objet du financement et des dépenses réellement concernées.
Exemple
Une entreprise reçoit une subvention de 100 000 € pour un projet composé de :
- 80 000 € de travaux de recherche éligibles au CIR ;
- 20 000 € d'études commerciales non éligibles.
Si la convention et les dépenses justifient que 80 % de la subvention finance les travaux de recherche, la fraction à déduire de l'assiette du CIR est de 80 000 €, et non de 100 000 €.
Cette répartition doit reposer sur des éléments concrets : budget prévisionnel, convention de financement, ventilation des dépenses et justificatifs comptables.
5. Comment traiter les avances remboursables ?
Une avance remboursable ne doit pas être assimilée automatiquement à un prêt bancaire classique.
Pour le CIR, les subventions publiques remboursables entrant dans le champ du dispositif sont déduites de l'assiette de l'année au cours de laquelle sont exposées les dépenses qu'elles couvrent. Lorsqu'elles sont effectivement remboursées, les sommes remboursées sont ajoutées à la base de calcul du CIR de l'année du remboursement, sous réserve des conditions légales.
Cela implique de suivre le financement sur plusieurs exercices.
L'entreprise doit notamment conserver :
- le contrat ou la convention d'avance ;
- le calendrier des versements ;
- les dépenses financées et leur rattachement aux opérations de recherche ;
- le calendrier et les preuves de remboursement ;
- les calculs d'assiette du CIR réalisés chaque année.
Point important : le traitement dépend de la nature juridique du financement et des règles applicables à la période concernée. Il ne faut pas conclure qu'un financement est exclu de la déduction au seul motif qu'il doit être remboursé.
6. Quel est le cas particulier de Bpifrance depuis 2025 ?
La loi de finances pour 2025 a élargi la définition des subventions publiques retenue pour le CIR aux aides versées par des personnes morales de droit privé chargées d'une mission de service public.
Les nouvelles dispositions s'appliquent aux dépenses de recherche exposées à compter du 15 février 2025. La doctrine administrative publiée le 13 août 2025 précise notamment le traitement des aides concernées : les prêts à taux zéro innovation (PTZI) de Bpifrance sont ainsi assimilés à un financement public et suivent le régime des avances remboursables.
Pour une entreprise financée par Bpifrance, il faut donc vérifier :
- La date des dépenses de recherche.
- La nature exacte de l'aide reçue.
- Le contrat ou la convention de financement.
- La fraction de l'aide correspondant aux opérations ouvrant droit au CIR.
- Les règles applicables à l'exercice déclaré.
Ne transposez pas automatiquement les règles applicables aux dépenses postérieures au 14 février 2025 aux dépenses antérieures. Les textes et la situation juridique doivent être examinés séparément.
7. Le cumul est-il également soumis aux règles européennes sur les aides d'État ?
Oui, c'est une question distincte du calcul fiscal du CIR.
Certains financements publics sont attribués dans le cadre de régimes d'aides d'État, avec des intensités maximales, des plafonds ou des conditions de cumul. Ces règles peuvent dépendre de la taille de l'entreprise, de la nature de la recherche, du type d'aide et des autres financements obtenus.
Une entreprise peut donc devoir effectuer deux vérifications indépendantes :
- Vérification fiscale : déterminer la base de calcul correcte du CIR après les déductions applicables.
- Vérification des aides publiques : s'assurer que l'ensemble des financements respecte les règles de cumul prévues par les dispositifs concernés.
Le fait qu'une subvention soit compatible avec le CIR sur le plan fiscal ne suffit pas à démontrer que toutes les combinaisons d'aides sont autorisées.
En pratique, il faut consulter la convention de financement, le régime d'aide mentionné dans la décision d'octroi et les règles européennes ou nationales correspondantes.
8. Comment organiser le suivi des financements ?
Pour les entreprises qui combinent plusieurs aides à la R&D, le plus efficace est de tenir un tableau de rapprochement entre les projets, les dépenses et les financements.
| Information à suivre | Utilité |
|---|---|
| Identifiant du projet | Éviter les confusions entre programmes |
| Dépenses de R&D par période | Identifier l'assiette potentielle du CIR |
| Nature de chaque financement | Distinguer subvention, avance et prêt |
| Organisme financeur | Vérifier les règles applicables |
| Montant versé et calendrier | Assurer le suivi pluriannuel |
| Dépenses couvertes par l'aide | Calculer la fraction à déduire |
| Remboursements effectués | Examiner la réintégration éventuelle |
| Justificatifs et conventions | Sécuriser la déclaration et les contrôles |
Il est préférable d'effectuer ce rapprochement au fil de l'année, et non uniquement au moment de remplir la déclaration fiscale.
Cela facilite les contrôles de cohérence et réduit le risque d'oublier une subvention ou de déduire une fraction qui ne correspond pas aux opérations de recherche concernées.
9. Les erreurs fréquentes
- Penser que le CIR et les subventions publiques ne peuvent jamais être cumulés.
- Déduire automatiquement la totalité d'une subvention finançant plusieurs activités.
- Oublier une avance remboursable dans le suivi du financement.
- Confondre subvention publique et prêt bancaire classique.
- Appliquer les règles de 2025 à des dépenses antérieures sans vérifier le droit applicable.
- Ne pas conserver la convention précisant l'objet de l'aide.
- Calculer le CIR sans rapprocher les dépenses déclarées des financements reçus.
- Vérifier uniquement la fiscalité sans examiner les clauses de cumul des aides d'État.
10. FAQ — CIR et aides publiques
Peut-on cumuler une subvention régionale et le CIR ?
Oui, sous réserve des conditions du dispositif régional et des règles applicables aux aides publiques. La fraction de la subvention liée aux opérations ouvrant droit au CIR doit être déduite de l'assiette.
Une subvention réduit-elle toujours le CIR du même montant ?
Non. Elle réduit l'assiette du CIR à hauteur de la fraction correspondant aux opérations éligibles, et non nécessairement le montant du crédit d'impôt euro pour euro.
Faut-il déduire une subvention reçue avant le début des travaux ?
Le calendrier de versement ne suffit pas à déterminer l'année de déduction. Il faut appliquer les règles de rattachement aux dépenses de recherche que la subvention a vocation à couvrir.
Une avance remboursable doit-elle être déduite de l'assiette ?
Les avances remboursables relevant des règles applicables au CIR peuvent devoir être déduites, puis être réintégrées dans les conditions prévues lors du remboursement. Il faut examiner la nature du financement et la période concernée.
Les aides Bpifrance doivent-elles être déduites depuis 2025 ?
Pour les dépenses de recherche exposées à compter du 15 février 2025, la définition élargie des subventions publiques couvre les aides versées par certaines personnes morales de droit privé chargées d'une mission de service public. Il faut vérifier la nature de l'aide et les règles applicables.
Une subvention européenne peut-elle financer un projet bénéficiant du CIR ?
C'est possible, mais il faut examiner à la fois les conditions du programme européen, les règles de cumul et le traitement fiscal de l'aide dans l'assiette du CIR — voir notamment le guide Horizon Europe.
11. Sources officielles
- BOFiP — Déduction des subventions publiques et modalités de calcul du CIR
- BOFiP — Réforme du CIR issue de la loi de finances pour 2025
- Service Public Entreprendre — Crédit d'impôt recherche
- Ministère chargé de la Recherche — Guide du CIR 2025 (PDF)
12. Articles complémentaires du dossier
- Guide général : CIR et CII — le guide complet
- Comment calculer le montant du CIR ?
- Quelles dépenses peut-on intégrer dans le CIR ?
- Comment obtenir le remboursement du CIR ?
- JEI et CIR : quelles différences ?
Pour identifier les subventions et avances mobilisables sur votre projet : répertoire des aides publiques.
Prochain article du dossier : Une PME peut-elle obtenir le remboursement immédiat du CIR ?
Contenu informatif, vérifié sur les sources officielles citées — ne constitue ni un conseil fiscal ni une évaluation d'éligibilité. Les règles applicables doivent être vérifiées pour l'exercice déclaré.
Dans le même dossier
CIR et CII : le guide complet des crédits d'impôt recherche et innovation
Découvrez comment bénéficier du CIR ou du CII, identifier les dépenses éligibles, calculer votre crédit d'impôt et combiner les financements de l'innovation.
Comment savoir si son projet est éligible au Crédit d'Impôt Recherche ?
Nouvelles connaissances, incertitude scientifique ou technique, démarche structurée : les critères pour qualifier un projet au CIR, des exemples et les preuves à conserver.
CIR : quelles dépenses sont éligibles au Crédit d'Impôt Recherche ?
Personnel de recherche, amortissements, recherche externalisée, forfait de fonctionnement, subventions à déduire : les dépenses du CIR et les changements de la loi de finances 2025.
Comment calculer le montant du CIR de son entreprise ?
Apprenez à calculer votre Crédit d'Impôt Recherche : assiette éligible, taux applicables, subventions à déduire, exemples chiffrés et erreurs à éviter.
Comment obtenir le remboursement du Crédit d'Impôt Recherche ?
Découvrez comment obtenir le remboursement du Crédit d'Impôt Recherche, quelles entreprises peuvent bénéficier d'un remboursement immédiat et comment suivre votre créance fiscale.
CIR : comment préparer un dossier technique de R&D solide en cas de contrôle fiscal ?
Découvrez comment constituer un dossier technique CIR, documenter les verrous scientifiques, les essais, les résultats et les dépenses pour justifier votre crédit d'impôt recherche.
Le développement d'un logiciel est-il éligible au CIR ?
Un logiciel, un SaaS, une application mobile ou un projet d'intelligence artificielle peut-il bénéficier du CIR ? Découvrez les critères de R&D, les exemples et les justificatifs à préparer.
Les salaires des ingénieurs et chercheurs sont-ils éligibles au CIR ?
Découvrez comment intégrer les salaires des chercheurs, ingénieurs et techniciens dans le calcul du CIR, quelles rémunérations retenir et comment justifier les dépenses de personnel.
Comment traiter la sous-traitance dans le calcul du CIR ?
Sous-traitance, laboratoires, bureaux d'études et prestataires informatiques : découvrez les conditions d'éligibilité des dépenses externalisées au CIR, les agréments et les plafonds applicables.
Contrôle fiscal du CIR : comment répondre à l'administration et défendre son crédit d'impôt recherche ?
Votre CIR fait l'objet d'un contrôle fiscal ? Comprenez les étapes de la procédure, les demandes du ministère de la Recherche, les délais de réponse et les moyens de contester une rectification.
Rescrit CIR : comment sécuriser l'éligibilité de ses travaux de R&D avant de déclarer son crédit d'impôt ?
Découvrez comment demander un rescrit CIR, préparer le dossier technique, respecter le délai de six mois et sécuriser l'éligibilité de vos travaux de R&D.
Le statut de jeune entreprise innovante et le CIR : quelles différences ?
Comprenez les différences entre le statut de jeune entreprise innovante et le crédit d'impôt recherche : conditions, avantages, cumul et démarches.
Une PME peut-elle obtenir le remboursement immédiat du CIR ?
Découvrez qui peut obtenir le remboursement immédiat du crédit d'impôt recherche, comment le demander, quels justificatifs préparer et comment anticiper les délais.
Comment une entreprise industrielle peut-elle bénéficier du CIR ?
Découvrez comment une entreprise industrielle peut bénéficier du CIR, quelles dépenses de recherche sont éligibles et comment sécuriser son dossier technique.
CIR et intelligence artificielle : quels projets IA sont éligibles ?
Votre projet d'intelligence artificielle est-il éligible au CIR ? Découvrez les critères de R&D, les exemples en machine learning, LLM, fine-tuning et les dépenses à justifier.
CIR en biotechnologies et santé : quels projets de recherche sont éligibles ?
Biotechnologies, dispositifs médicaux, diagnostic, médicaments : découvrez quels travaux peuvent bénéficier du CIR et comment justifier les dépenses de recherche en santé.
CIR et agroalimentaire : quels projets de recherche sont éligibles ?
Découvrez si vos projets agroalimentaires, procédés alimentaires, fermentations, ingrédients et innovations agricoles peuvent bénéficier du crédit d'impôt recherche.
CIR et matériaux : nouveaux matériaux, composites et procédés industriels
Découvrez si vos travaux sur les nouveaux matériaux, composites, polymères, revêtements ou procédés industriels peuvent être éligibles au crédit d'impôt recherche (CIR).
CIR et cybersécurité : quels projets de sécurité informatique relèvent de la R&D ?
Découvrez si vos travaux de cybersécurité peuvent bénéficier du CIR : cryptographie, détection d'attaques, analyse de malwares, sécurité réseau et recherche informatique.
CIR et robotique : quels projets de robotique et d'automatisation sont éligibles ?
Robotique, robots autonomes, vision industrielle, cobotique et automatisation : découvrez les critères d'éligibilité au CIR et les dépenses de R&D à justifier.
CIR et électronique : composants, systèmes embarqués et microélectronique
Découvrez si vos projets d'électronique, de microélectronique, de capteurs ou de systèmes embarqués peuvent bénéficier du CIR et comment justifier vos travaux de R&D.
Comment obtenir une avance sur son CIR et financer sa trésorerie avant le remboursement ?
Comment financer son CIR avant son remboursement ? Découvrez l'avance Bpifrance, l'affacturage CIR, la cession de créance, le rescrit fiscal et les solutions de trésorerie.
Au-delà du CIR et du CII
Identifiez les financements complémentaires de votre projet
Subventions, avances remboursables, appels à projets, aides régionales et européennes : le rapport personnalisé applique vos critères réels — secteur, taille, localisation, projet — avant toute conclusion d'éligibilité.
Découvrez les opportunités identifiées par le scan, puis accédez à votre rapport personnalisé.