
rechercheCIICrédit d'impôt
innovation
Comment obtenir le remboursement du Crédit d'Impôt Recherche ?
Découvrez comment obtenir le remboursement du Crédit d'Impôt Recherche, quelles entreprises peuvent bénéficier d'un remboursement immédiat et comment suivre votre créance fiscale.
Le Crédit d'Impôt Recherche (CIR) peut représenter une ressource financière importante pour une entreprise qui investit dans la recherche et le développement. Mais le montant calculé ne correspond pas nécessairement à un versement immédiat.
Le traitement dépend notamment du régime fiscal de l'entreprise, de l'impôt dont elle est redevable, de l'existence d'une créance reportable et des conditions légales de remboursement.
Pour une startup ou une PME qui finance ses travaux de R&D sur sa trésorerie, comprendre ces règles est essentiel pour construire un plan de financement réaliste.
1. Le remboursement du CIR est-il automatique ?
Non. Il faut distinguer le calcul du crédit d'impôt, son imputation sur l'impôt dû et le remboursement éventuel de la créance.
En règle générale, le CIR est imputé sur l'impôt sur les bénéfices dû au titre de l'année concernée. Si le crédit dépasse l'impôt dû, la fraction non utilisée constitue une créance pouvant être reportée selon les règles applicables.
Le reliquat peut généralement être utilisé sur les trois années suivantes. À l'issue de cette période, la fraction qui n'a pas été imputée peut être remboursée, sous réserve des dispositions applicables.
Certaines catégories d'entreprises peuvent toutefois demander le remboursement immédiat de la créance.
2. Quelles entreprises peuvent obtenir un remboursement immédiat ?
Selon les règles applicables, les principales catégories pouvant bénéficier du remboursement immédiat du CIR sont :
- les PME au sens de la réglementation européenne ;
- les jeunes entreprises innovantes (JEI) qui satisfont aux conditions du régime ;
- certaines entreprises nouvelles, sous conditions ;
- les entreprises faisant l'objet de certaines procédures de conciliation ou procédures judiciaires de traitement des difficultés.
La qualification de PME doit être vérifiée au regard des critères européens, notamment en tenant compte des entreprises partenaires et liées. Le seul fait d'être une petite société en nombre de salariés ne suffit pas toujours. Le détail : une PME peut-elle obtenir le remboursement immédiat du CIR ?
Sources officielles : Impôts.gouv.fr — CIR et BOFiP — Utilisation du CIR.
3. Comment demander le remboursement ?
La démarche dépend du régime fiscal de l'entreprise.
Entreprise soumise à l'impôt sur les sociétés
La demande de remboursement se fait depuis l'espace professionnel sur impots.gouv.fr, au moyen du formulaire 2573-SD — Demande de remboursement de créances.
La démarche permet notamment d'indiquer :
- la nature de la créance ;
- l'année ou l'exercice d'origine ;
- le montant déjà imputé, le cas échéant ;
- le montant dont le remboursement est demandé.
La demande est en principe déposée en même temps que la déclaration de solde de l'impôt sur les sociétés, selon les modalités applicables.
Entreprise soumise à l'impôt sur le revenu
Le remboursement est demandé dans le cadre de la déclaration des revenus professionnels, au moyen de la déclaration 2042-C-PRO, selon les modalités applicables à la situation de l'entreprise.
Les instructions détaillées sont disponibles sur Impôts.gouv.fr — Comment demander le remboursement d'un crédit d'impôt professionnel ?.
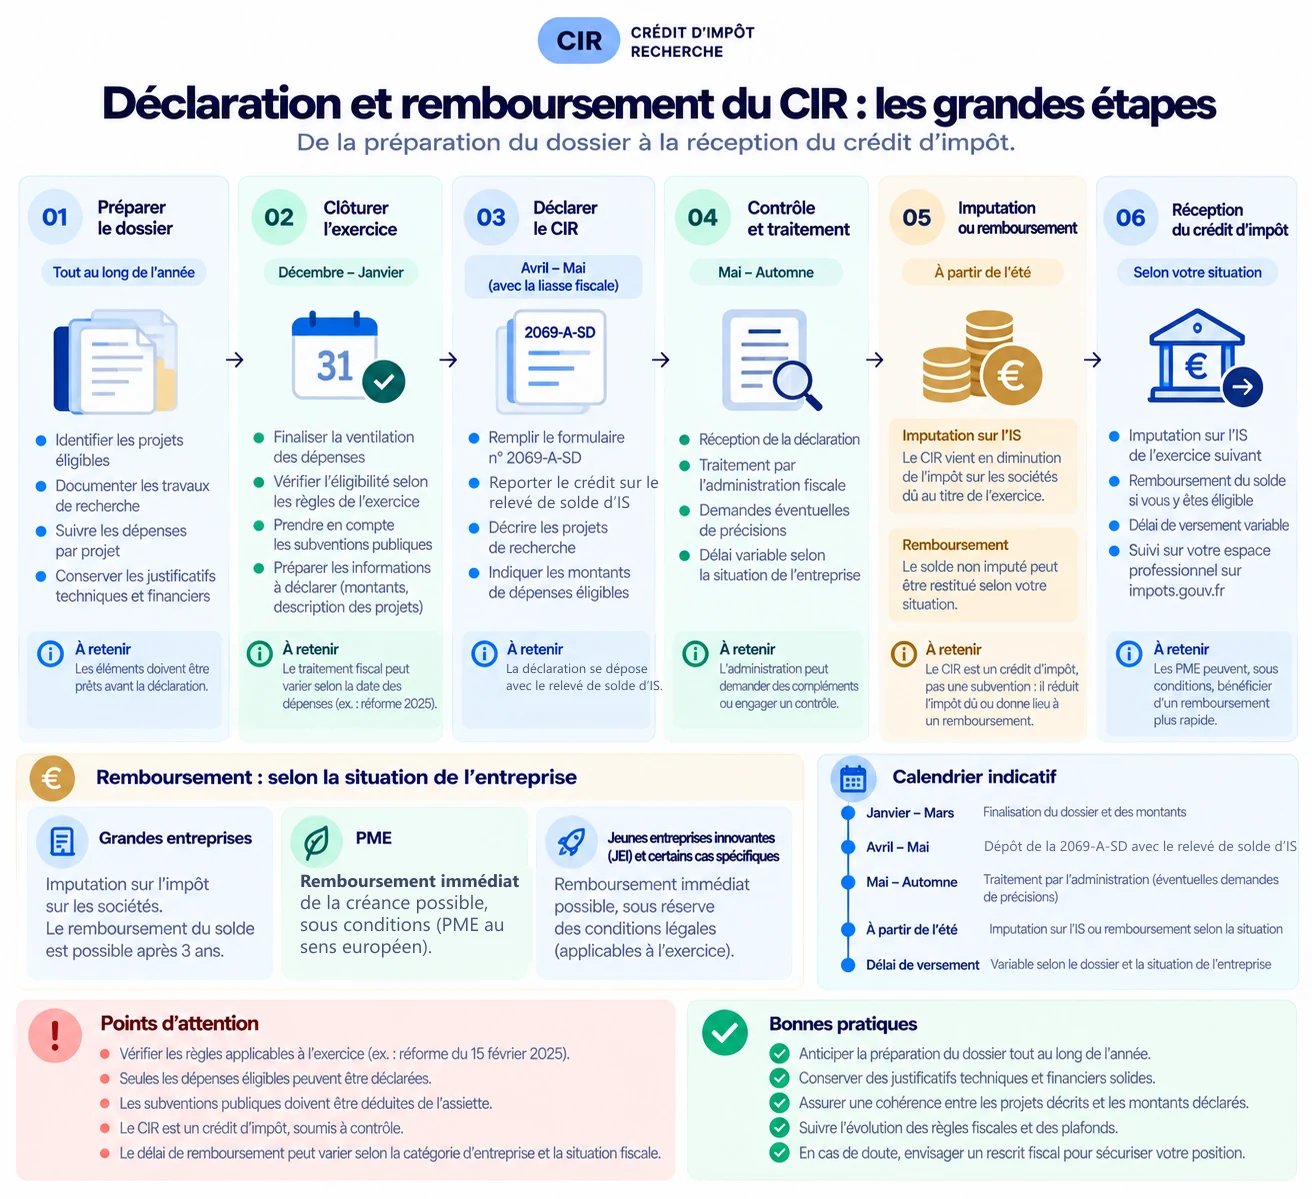 Agrandir l'infographie ↗
Le calendrier type pour un exercice clos au 31 décembre : finalisation des dépenses et du dossier en début d'année, dépôt de la déclaration 2069-A-SD avec le relevé de solde d'impôt sur les sociétés au printemps, puis imputation ou remboursement selon la situation. Les grandes entreprises imputent le crédit et ne peuvent demander le remboursement du solde qu'au terme de trois ans ; les PME, les JEI et certaines entreprises nouvelles peuvent demander un remboursement immédiat. Le délai de versement varie selon le dossier.
4. Quels justificatifs préparer ?
Les entreprises doivent être capables de justifier la créance déclarée. Pour les entreprises créées depuis moins de deux ans qui sollicitent un remboursement immédiat, des justificatifs attestant de la réalité des dépenses de recherche doivent notamment accompagner la demande, selon les règles applicables.
Il est recommandé de préparer :
- la déclaration de CIR et les calculs de l'assiette ;
- les justificatifs de rémunération des chercheurs et techniciens ;
- les contrats, factures et livrables des prestataires ;
- les éléments scientifiques et techniques décrivant les travaux ;
- les décisions de financement et justificatifs des subventions concernées ;
- les documents permettant d'établir, si nécessaire, le statut de PME ou de JEI.
Un dossier bien organisé facilite les échanges avec l'administration, mais ne garantit pas un remboursement immédiat ni un délai de traitement déterminé.
5. Combien de temps faut-il pour recevoir le remboursement ?
Il n'existe pas de délai universel garanti pour tous les dossiers. Le traitement dépend notamment de la situation fiscale, de la complétude de la demande et d'éventuelles vérifications.
Il faut donc éviter de construire un plan de trésorerie en supposant que le crédit sera versé à une date précise sans confirmation.
Pour les entreprises qui ont besoin de financer leurs dépenses de R&D avant le remboursement, il est utile d'examiner les solutions de trésorerie disponibles (avance sur CIR, mobilisation de la créance) et les autres financements compatibles avec leur situation.
6. FAQ — Remboursement du CIR
Une PME peut-elle obtenir le remboursement immédiat du CIR ?
Oui, si elle satisfait à la définition européenne des PME et aux autres conditions applicables. Il faut vérifier les liens avec d'autres entreprises et la situation réelle du groupe.
Une startup sans bénéfices peut-elle récupérer son CIR ?
L'absence de bénéfices ne fait pas obstacle au CIR. Une startup qui remplit les conditions du remboursement immédiat peut demander la restitution de sa créance, même si elle ne paie pas d'impôt sur les bénéfices.
Quel formulaire utiliser pour demander le remboursement du CIR ?
Pour une entreprise soumise à l'impôt sur les sociétés, la demande utilise généralement le formulaire 2573-SD. Les entreprises relevant de l'impôt sur le revenu suivent la procédure de déclaration des revenus professionnels applicable à leur situation.
Le remboursement du CIR est-il automatique ?
Non. Il faut respecter les obligations déclaratives et, lorsque cela est nécessaire, déposer une demande de remboursement. La créance doit être correctement déterminée et justifiée.
Peut-on demander le remboursement d'un CIR ancien ?
Cela peut être possible selon la nature de la créance, les délais applicables et la situation fiscale. Il est nécessaire de vérifier les règles de réclamation et de restitution avant d'entreprendre la démarche.
7. Sources officielles
- Impôts.gouv.fr — Remboursement d'un crédit d'impôt professionnel
- Impôts.gouv.fr — Restitution de crédit d'impôt
- BOFiP — Utilisation du CIR
- Guide général : CIR et CII — le guide complet
8. Aller plus loin avec Capital OS
Le remboursement du CIR constitue un élément du financement de l'innovation, mais il ne couvre pas nécessairement tous les besoins de trésorerie ou d'investissement de l'entreprise.
Une entreprise peut également rechercher des subventions, des avances remboursables, des aides à l'industrialisation ou des financements régionaux et européens — voir le répertoire des aides publiques.
Capital OS vise à identifier ces dispositifs complémentaires, en tenant compte du projet, de l'entreprise et des règles de cumul applicables.
Prochain article du dossier : Comment justifier les travaux de recherche éligibles au CIR ?
Contenu informatif, vérifié sur les sources officielles citées — ne constitue ni un conseil fiscal ni une évaluation d'éligibilité. Les règles applicables doivent être vérifiées pour l'exercice déclaré.
Dans le même dossier
CIR et CII : le guide complet des crédits d'impôt recherche et innovation
Découvrez comment bénéficier du CIR ou du CII, identifier les dépenses éligibles, calculer votre crédit d'impôt et combiner les financements de l'innovation.
Comment savoir si son projet est éligible au Crédit d'Impôt Recherche ?
Nouvelles connaissances, incertitude scientifique ou technique, démarche structurée : les critères pour qualifier un projet au CIR, des exemples et les preuves à conserver.
CIR : quelles dépenses sont éligibles au Crédit d'Impôt Recherche ?
Personnel de recherche, amortissements, recherche externalisée, forfait de fonctionnement, subventions à déduire : les dépenses du CIR et les changements de la loi de finances 2025.
Comment calculer le montant du CIR de son entreprise ?
Apprenez à calculer votre Crédit d'Impôt Recherche : assiette éligible, taux applicables, subventions à déduire, exemples chiffrés et erreurs à éviter.
CIR : comment préparer un dossier technique de R&D solide en cas de contrôle fiscal ?
Découvrez comment constituer un dossier technique CIR, documenter les verrous scientifiques, les essais, les résultats et les dépenses pour justifier votre crédit d'impôt recherche.
Le développement d'un logiciel est-il éligible au CIR ?
Un logiciel, un SaaS, une application mobile ou un projet d'intelligence artificielle peut-il bénéficier du CIR ? Découvrez les critères de R&D, les exemples et les justificatifs à préparer.
Les salaires des ingénieurs et chercheurs sont-ils éligibles au CIR ?
Découvrez comment intégrer les salaires des chercheurs, ingénieurs et techniciens dans le calcul du CIR, quelles rémunérations retenir et comment justifier les dépenses de personnel.
Comment traiter la sous-traitance dans le calcul du CIR ?
Sous-traitance, laboratoires, bureaux d'études et prestataires informatiques : découvrez les conditions d'éligibilité des dépenses externalisées au CIR, les agréments et les plafonds applicables.
Contrôle fiscal du CIR : comment répondre à l'administration et défendre son crédit d'impôt recherche ?
Votre CIR fait l'objet d'un contrôle fiscal ? Comprenez les étapes de la procédure, les demandes du ministère de la Recherche, les délais de réponse et les moyens de contester une rectification.
Rescrit CIR : comment sécuriser l'éligibilité de ses travaux de R&D avant de déclarer son crédit d'impôt ?
Découvrez comment demander un rescrit CIR, préparer le dossier technique, respecter le délai de six mois et sécuriser l'éligibilité de vos travaux de R&D.
Le statut de jeune entreprise innovante et le CIR : quelles différences ?
Comprenez les différences entre le statut de jeune entreprise innovante et le crédit d'impôt recherche : conditions, avantages, cumul et démarches.
Peut-on cumuler le CIR avec des subventions et d'autres aides publiques ?
Découvrez comment cumuler le crédit d'impôt recherche avec les subventions, les avances remboursables et les financements publics, et comment éviter les erreurs d'assiette.
Une PME peut-elle obtenir le remboursement immédiat du CIR ?
Découvrez qui peut obtenir le remboursement immédiat du crédit d'impôt recherche, comment le demander, quels justificatifs préparer et comment anticiper les délais.
Comment une entreprise industrielle peut-elle bénéficier du CIR ?
Découvrez comment une entreprise industrielle peut bénéficier du CIR, quelles dépenses de recherche sont éligibles et comment sécuriser son dossier technique.
CIR et intelligence artificielle : quels projets IA sont éligibles ?
Votre projet d'intelligence artificielle est-il éligible au CIR ? Découvrez les critères de R&D, les exemples en machine learning, LLM, fine-tuning et les dépenses à justifier.
CIR en biotechnologies et santé : quels projets de recherche sont éligibles ?
Biotechnologies, dispositifs médicaux, diagnostic, médicaments : découvrez quels travaux peuvent bénéficier du CIR et comment justifier les dépenses de recherche en santé.
CIR et agroalimentaire : quels projets de recherche sont éligibles ?
Découvrez si vos projets agroalimentaires, procédés alimentaires, fermentations, ingrédients et innovations agricoles peuvent bénéficier du crédit d'impôt recherche.
CIR et matériaux : nouveaux matériaux, composites et procédés industriels
Découvrez si vos travaux sur les nouveaux matériaux, composites, polymères, revêtements ou procédés industriels peuvent être éligibles au crédit d'impôt recherche (CIR).
CIR et cybersécurité : quels projets de sécurité informatique relèvent de la R&D ?
Découvrez si vos travaux de cybersécurité peuvent bénéficier du CIR : cryptographie, détection d'attaques, analyse de malwares, sécurité réseau et recherche informatique.
CIR et robotique : quels projets de robotique et d'automatisation sont éligibles ?
Robotique, robots autonomes, vision industrielle, cobotique et automatisation : découvrez les critères d'éligibilité au CIR et les dépenses de R&D à justifier.
CIR et électronique : composants, systèmes embarqués et microélectronique
Découvrez si vos projets d'électronique, de microélectronique, de capteurs ou de systèmes embarqués peuvent bénéficier du CIR et comment justifier vos travaux de R&D.
Comment obtenir une avance sur son CIR et financer sa trésorerie avant le remboursement ?
Comment financer son CIR avant son remboursement ? Découvrez l'avance Bpifrance, l'affacturage CIR, la cession de créance, le rescrit fiscal et les solutions de trésorerie.
Au-delà du CIR et du CII
Identifiez les financements complémentaires de votre projet
Subventions, avances remboursables, appels à projets, aides régionales et européennes : le rapport personnalisé applique vos critères réels — secteur, taille, localisation, projet — avant toute conclusion d'éligibilité.
Découvrez les opportunités identifiées par le scan, puis accédez à votre rapport personnalisé.