
rechercheCIICrédit d'impôt
innovation
Comment savoir si son projet est éligible au Crédit d'Impôt Recherche ?
Nouvelles connaissances, incertitude scientifique ou technique, démarche structurée : les critères pour qualifier un projet au CIR, des exemples et les preuves à conserver.
Une entreprise peut réaliser des développements techniques importants sans que toutes ses dépenses soient éligibles au Crédit d'Impôt Recherche. À l'inverse, des travaux de recherche qui n'aboutissent pas à un produit commercialisable peuvent répondre aux critères du dispositif.
Pour savoir si un projet peut bénéficier du CIR, il faut analyser les travaux effectués, les connaissances disponibles au démarrage, les difficultés scientifiques ou techniques rencontrées et la démarche suivie pour les résoudre.
Le secteur d'activité, la taille du budget, le caractère innovant du produit ou la présence d'ingénieurs dans l'équipe ne suffisent pas, à eux seuls, à établir l'éligibilité.
1. Les trois critères fondamentaux à examiner
Le projet cherche-t-il à acquérir de nouvelles connaissances ?
Le CIR vise des opérations de recherche fondamentale, de recherche appliquée ou de développement expérimental répondant aux définitions fiscales applicables.
Il faut déterminer si les travaux cherchent à produire de nouvelles connaissances ou à résoudre un problème scientifique ou technique qui ne peut pas être traité simplement en appliquant des méthodes connues.
Existe-t-il une incertitude scientifique ou technique ?
Le projet doit présenter des difficultés qui ne peuvent pas être résolues directement par un professionnel compétent en s'appuyant sur les connaissances et les techniques accessibles au démarrage.
Une fonctionnalité complexe n'est pas automatiquement une opération de R&D. En revanche, un développement qui nécessite de conduire des expérimentations pour lever une incertitude technique peut mériter une analyse approfondie.
Les travaux suivent-ils une démarche structurée ?
Il faut pouvoir décrire le problème initial, les hypothèses, les essais, les échecs éventuels, les résultats obtenus et les conclusions tirées.
Les résultats négatifs ne rendent pas les travaux inéligibles par principe. L'important est de démontrer la nature des travaux et la démarche suivie.
Ces critères doivent être examinés à la lumière du guide officiel du CIR de la Direction générale des Entreprises.
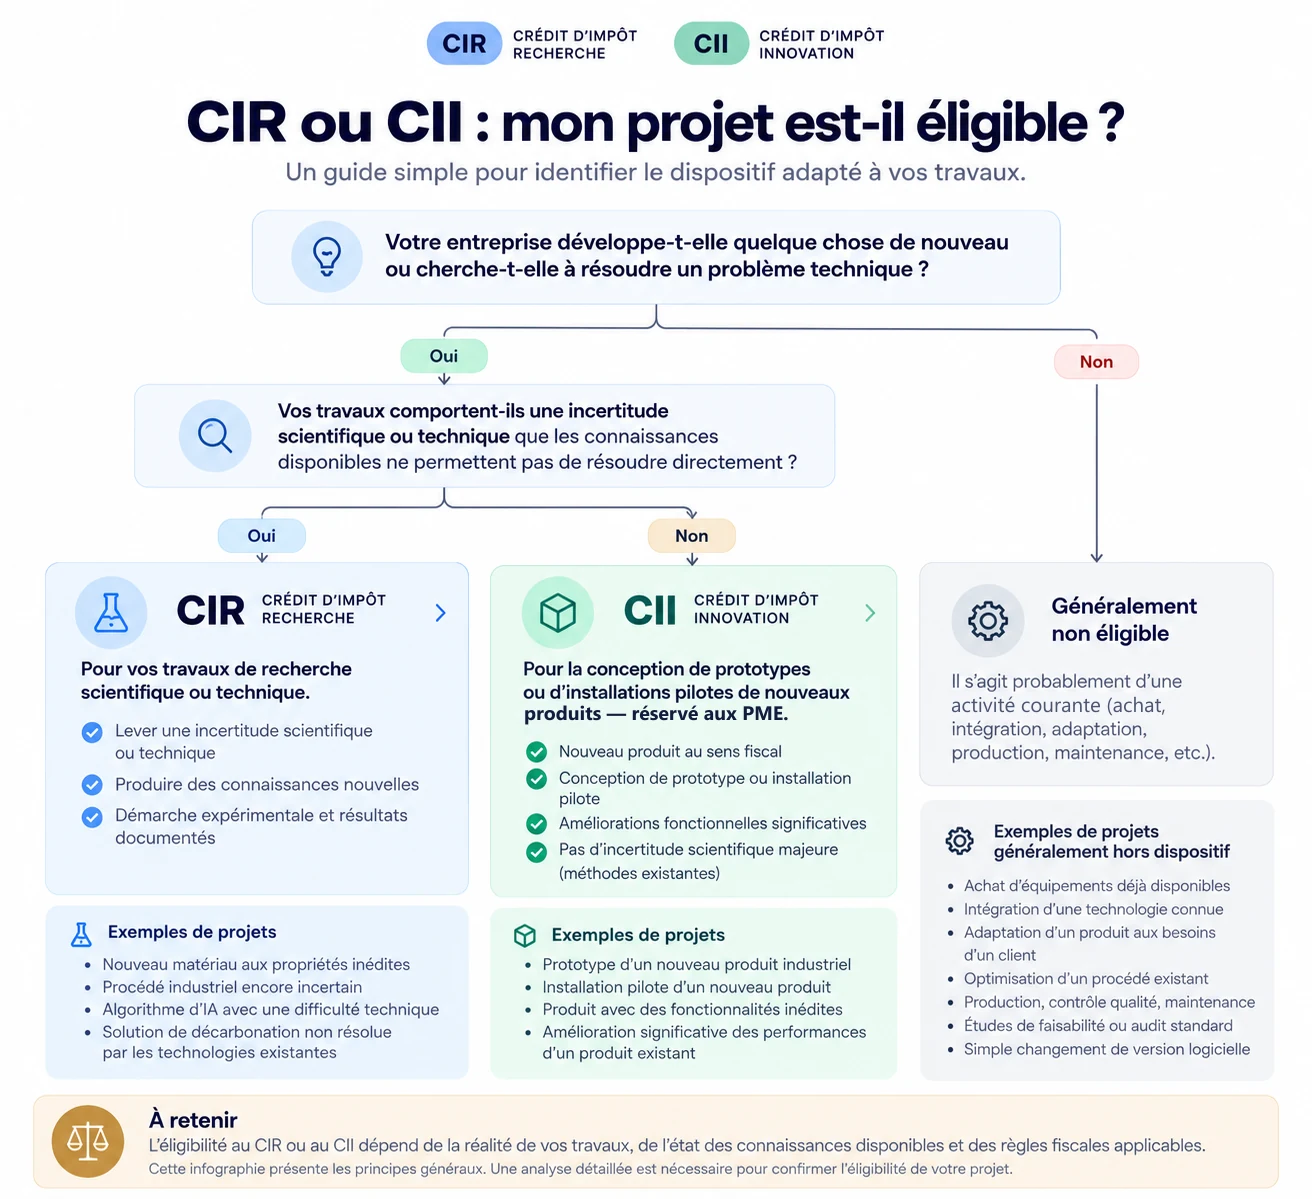 Agrandir l'infographie ↗
La première question est celle de l'incertitude : des travaux qui cherchent à lever une incertitude scientifique ou technique que les connaissances disponibles ne permettent pas de résoudre directement relèvent potentiellement du CIR. Sans incertitude de cette nature, la conception d'un prototype ou d'une installation pilote de produit nouveau peut relever du CII — réservé aux PME. L'achat, l'intégration, l'adaptation ou la production courante ne relèvent ni de l'un ni de l'autre. Une fois le projet qualifié, l'étape suivante consiste à identifier les dépenses éligibles.
2. Exemples de projets à examiner
| Projet | Analyse initiale |
|---|---|
| Développement d'un nouveau procédé industriel confronté à des incertitudes techniques | Peut relever du CIR si les critères de R&D sont démontrés |
| Développement d'un algorithme pour résoudre un problème technique non résolu par les méthodes disponibles | Peut relever du CIR selon la nature des travaux |
| Création d'un site internet avec des technologies standard | Ne constitue généralement pas de la R&D en soi |
| Maintenance corrective d'un logiciel existant | Généralement insuffisante à elle seule pour caractériser de la R&D |
| Expérimentation en biotechnologie pour répondre à une question scientifique | Peut relever du CIR si les critères sont satisfaits |
| Intégration d'un logiciel commercial sans difficulté scientifique ou technique particulière | Ne suffit généralement pas à caractériser de la R&D |
Ces exemples constituent un premier filtre, et non une décision fiscale. L'analyse doit porter sur les opérations réelles, parfois au niveau de sous-projets ou de lots de travaux distincts.
3. Le développement logiciel est-il éligible au CIR ?
Oui, certains travaux logiciels peuvent relever du CIR. Il ne suffit cependant pas de développer une application, une plateforme SaaS ou une fonctionnalité nouvelle.
L'entreprise doit préciser :
- le problème technique rencontré ;
- les solutions disponibles au début des travaux ;
- les limites de ces solutions ;
- les incertitudes qui ont nécessité des investigations ;
- les expériences, tests ou développements expérimentaux réalisés ;
- les connaissances acquises.
Par exemple, créer un tableau de bord à partir de composants standards n'est pas équivalent à développer et expérimenter une méthode technique nouvelle pour résoudre un problème complexe de traitement de données.
Pour un projet d'intelligence artificielle, il faut également distinguer l'utilisation courante de modèles existants des travaux de R&D qui satisfont réellement aux critères applicables.
Analyse détaillée (SaaS, application mobile, IA) : le développement d'un logiciel est-il éligible au CIR ?
4. Quelles preuves faut-il conserver ?
Un dossier solide devrait permettre à un tiers de comprendre les travaux sans dépendre uniquement des explications orales des développeurs ou des ingénieurs.
Il est utile de réunir :
- les notes de conception et spécifications techniques ;
- les descriptions des difficultés rencontrées ;
- les comptes rendus d'expérimentation et de tests ;
- les résultats obtenus, y compris les échecs ;
- les documents décrivant l'état des connaissances au démarrage ;
- les éléments permettant d'identifier les personnes mobilisées et leur contribution ;
- les feuilles de temps ou autres éléments de justification des dépenses, selon les modalités applicables ;
- les factures, contrats et justificatifs financiers.
La documentation doit être contemporaine des travaux autant que possible. Il est plus difficile de reconstituer précisément une démarche de R&D plusieurs années après sa réalisation. Pour structurer ces preuves : comment constituer le dossier justificatif CIR.
5. Comment traiter les projets mixtes ?
Un même projet peut comprendre des travaux de R&D, des développements courants, des opérations de production et des activités commerciales.
Il ne faut donc pas considérer automatiquement que toutes les dépenses d'un projet sont éligibles au CIR.
L'entreprise doit distinguer les opérations concernées et documenter les règles d'affectation des dépenses. Cette séparation est particulièrement importante pour les projets logiciels, industriels et deeptech, qui passent souvent progressivement de la recherche au développement produit puis à la production.
6. Quand demander un rescrit CIR ?
Lorsqu'une entreprise souhaite obtenir une position formelle de l'administration sur l'éligibilité de son projet, elle peut étudier la procédure de rescrit CIR.
La demande doit présenter suffisamment précisément les travaux envisagés ou réalisés pour permettre leur examen. La garantie attachée à une réponse favorable dépend notamment de la concordance entre la situation présentée et les opérations réellement conduites.
Les délais de dépôt doivent être anticipés : il convient de consulter la procédure officielle en vigueur avant de transmettre le dossier. Procédure détaillée : comment demander un rescrit fiscal CIR.
Source : DGE — Crédit d'impôt recherche et rescrit.
7. FAQ — Éligibilité au CIR
Une startup peut-elle bénéficier du CIR sans avoir de chiffre d'affaires ?
Oui. L'absence de chiffre d'affaires ne constitue pas en soi un obstacle. L'entreprise doit néanmoins satisfaire aux conditions fiscales et justifier les travaux et dépenses éligibles.
Un logiciel innovant est-il automatiquement éligible au CIR ?
Non. Le caractère innovant ou commercialement différenciant d'un logiciel ne suffit pas. Les travaux doivent satisfaire aux critères de recherche et développement applicables.
Faut-il obtenir un résultat positif pour bénéficier du CIR ?
Non, pas nécessairement. Des travaux de recherche qui n'aboutissent pas peuvent être éligibles si leur nature, leur démarche et les dépenses correspondantes sont correctement justifiées.
Les travaux réalisés par un prestataire peuvent-ils être pris en compte ?
Certaines dépenses de R&D externalisée peuvent être prises en compte sous conditions, notamment en fonction de la nature du prestataire, de son agrément lorsqu'il est requis et des plafonds réglementaires.
Peut-on bénéficier du CIR pour un projet réalisé plusieurs années auparavant ?
Une régularisation peut parfois être envisagée, mais elle dépend notamment des délais de réclamation applicables et de la situation fiscale. Il faut vérifier ces éléments avant d'agir.
8. Et après la qualification du projet ?
Une fois l'éligibilité potentielle établie, les étapes suivantes consistent à déterminer les dépenses admissibles, calculer le crédit d'impôt, préparer la déclaration et vérifier les éventuels financements complémentaires.
- Guide général : CIR et CII — le guide complet
- Article associé : Quelles dépenses peut-on intégrer dans le CIR ?
- Article associé : Comment calculer le montant du CIR ?
- Article associé : Comment déclarer le CIR et sécuriser son dossier ? (à paraître)
L'objectif est de traiter l'éligibilité comme une première étape d'un processus complet de financement de la R&D, et non comme une simple case à cocher.
Contenu informatif, vérifié sur les sources officielles citées — ne constitue ni un conseil fiscal ni une évaluation d'éligibilité. Les règles applicables doivent être vérifiées pour l'exercice déclaré.
Dans le même dossier
CIR et CII : le guide complet des crédits d'impôt recherche et innovation
Découvrez comment bénéficier du CIR ou du CII, identifier les dépenses éligibles, calculer votre crédit d'impôt et combiner les financements de l'innovation.
CIR : quelles dépenses sont éligibles au Crédit d'Impôt Recherche ?
Personnel de recherche, amortissements, recherche externalisée, forfait de fonctionnement, subventions à déduire : les dépenses du CIR et les changements de la loi de finances 2025.
Comment calculer le montant du CIR de son entreprise ?
Apprenez à calculer votre Crédit d'Impôt Recherche : assiette éligible, taux applicables, subventions à déduire, exemples chiffrés et erreurs à éviter.
Comment obtenir le remboursement du Crédit d'Impôt Recherche ?
Découvrez comment obtenir le remboursement du Crédit d'Impôt Recherche, quelles entreprises peuvent bénéficier d'un remboursement immédiat et comment suivre votre créance fiscale.
CIR : comment préparer un dossier technique de R&D solide en cas de contrôle fiscal ?
Découvrez comment constituer un dossier technique CIR, documenter les verrous scientifiques, les essais, les résultats et les dépenses pour justifier votre crédit d'impôt recherche.
Le développement d'un logiciel est-il éligible au CIR ?
Un logiciel, un SaaS, une application mobile ou un projet d'intelligence artificielle peut-il bénéficier du CIR ? Découvrez les critères de R&D, les exemples et les justificatifs à préparer.
Les salaires des ingénieurs et chercheurs sont-ils éligibles au CIR ?
Découvrez comment intégrer les salaires des chercheurs, ingénieurs et techniciens dans le calcul du CIR, quelles rémunérations retenir et comment justifier les dépenses de personnel.
Comment traiter la sous-traitance dans le calcul du CIR ?
Sous-traitance, laboratoires, bureaux d'études et prestataires informatiques : découvrez les conditions d'éligibilité des dépenses externalisées au CIR, les agréments et les plafonds applicables.
Contrôle fiscal du CIR : comment répondre à l'administration et défendre son crédit d'impôt recherche ?
Votre CIR fait l'objet d'un contrôle fiscal ? Comprenez les étapes de la procédure, les demandes du ministère de la Recherche, les délais de réponse et les moyens de contester une rectification.
Rescrit CIR : comment sécuriser l'éligibilité de ses travaux de R&D avant de déclarer son crédit d'impôt ?
Découvrez comment demander un rescrit CIR, préparer le dossier technique, respecter le délai de six mois et sécuriser l'éligibilité de vos travaux de R&D.
Le statut de jeune entreprise innovante et le CIR : quelles différences ?
Comprenez les différences entre le statut de jeune entreprise innovante et le crédit d'impôt recherche : conditions, avantages, cumul et démarches.
Peut-on cumuler le CIR avec des subventions et d'autres aides publiques ?
Découvrez comment cumuler le crédit d'impôt recherche avec les subventions, les avances remboursables et les financements publics, et comment éviter les erreurs d'assiette.
Une PME peut-elle obtenir le remboursement immédiat du CIR ?
Découvrez qui peut obtenir le remboursement immédiat du crédit d'impôt recherche, comment le demander, quels justificatifs préparer et comment anticiper les délais.
Comment une entreprise industrielle peut-elle bénéficier du CIR ?
Découvrez comment une entreprise industrielle peut bénéficier du CIR, quelles dépenses de recherche sont éligibles et comment sécuriser son dossier technique.
CIR et intelligence artificielle : quels projets IA sont éligibles ?
Votre projet d'intelligence artificielle est-il éligible au CIR ? Découvrez les critères de R&D, les exemples en machine learning, LLM, fine-tuning et les dépenses à justifier.
CIR en biotechnologies et santé : quels projets de recherche sont éligibles ?
Biotechnologies, dispositifs médicaux, diagnostic, médicaments : découvrez quels travaux peuvent bénéficier du CIR et comment justifier les dépenses de recherche en santé.
CIR et agroalimentaire : quels projets de recherche sont éligibles ?
Découvrez si vos projets agroalimentaires, procédés alimentaires, fermentations, ingrédients et innovations agricoles peuvent bénéficier du crédit d'impôt recherche.
CIR et matériaux : nouveaux matériaux, composites et procédés industriels
Découvrez si vos travaux sur les nouveaux matériaux, composites, polymères, revêtements ou procédés industriels peuvent être éligibles au crédit d'impôt recherche (CIR).
CIR et cybersécurité : quels projets de sécurité informatique relèvent de la R&D ?
Découvrez si vos travaux de cybersécurité peuvent bénéficier du CIR : cryptographie, détection d'attaques, analyse de malwares, sécurité réseau et recherche informatique.
CIR et robotique : quels projets de robotique et d'automatisation sont éligibles ?
Robotique, robots autonomes, vision industrielle, cobotique et automatisation : découvrez les critères d'éligibilité au CIR et les dépenses de R&D à justifier.
CIR et électronique : composants, systèmes embarqués et microélectronique
Découvrez si vos projets d'électronique, de microélectronique, de capteurs ou de systèmes embarqués peuvent bénéficier du CIR et comment justifier vos travaux de R&D.
Comment obtenir une avance sur son CIR et financer sa trésorerie avant le remboursement ?
Comment financer son CIR avant son remboursement ? Découvrez l'avance Bpifrance, l'affacturage CIR, la cession de créance, le rescrit fiscal et les solutions de trésorerie.
Au-delà du CIR et du CII
Identifiez les financements complémentaires de votre projet
Subventions, avances remboursables, appels à projets, aides régionales et européennes : le rapport personnalisé applique vos critères réels — secteur, taille, localisation, projet — avant toute conclusion d'éligibilité.
Découvrez les opportunités identifiées par le scan, puis accédez à votre rapport personnalisé.